Uma empresa pode apresentar lucro e, ainda assim, deixar seus sócios sem condições de compreender o negócio. O balanço informa um resultado; os extratos mostram movimentações; o administrador assegura que tudo está em ordem. Nada disso, isoladamente, explica por que uma despesa cresceu, quanto se deve aos bancos ou o que justificou contratar uma empresa ligada a alguém da administração.
É nesse intervalo entre receber números e conseguir examiná-los que muitos conflitos societários começam. Quem pergunta sente que está sendo tratado como estranho ao próprio investimento. Quem administra recebe o pedido como acusação, sobretudo quando dedicou anos à operação e se acostumou a decidir sozinho. A conversa sobre documentos passa a discutir lealdade, reconhecimento e poder. Enquanto isso, aproximam-se as deliberações e continuam vencendo as obrigações da empresa.
O direito societário oferece instrumentos para enfrentar essa dificuldade, mas sua utilização pede algum cuidado. Uma pretensão ampla de “transparência” pode terminar em uma entrega igualmente ampla de arquivos, incapaz de esclarecer a gestão. No extremo oposto, ajuizar desde logo uma ação indenizatória pode antecipar uma conclusão que os documentos ainda não permitem sustentar.
A tese que desenvolvo aqui é a seguinte: a informação societária só cumpre sua função quando o sócio consegue relacionar o número apresentado à operação que o produziu e examinar essa relação antes de decidir. A existência de uma pasta compartilhada é um começo. A possibilidade de compreender, questionar e receber resposta sobre o que importa é que permite fiscalizar. Essa é uma proposta de organização da governança, apoiada nos deveres legais, e não a afirmação de que toda sociedade deva adotar o mesmo conjunto de relatórios.
O direito de acompanhar a gestão começa pelo vínculo societário
O contrato social merece ser lido antes da notificação. É nele que se identificam administradores, poderes, exercício social, regras de deliberação e eventual regência supletiva. Também é preciso examinar alterações, acordos e atas: quem atualmente administra pode não ser responsável pelas contas de todo o período que se pretende conhecer.
Nas sociedades simples, os arts. 1.020 e 1.021 do Código Civil tratam de obrigações diferentes. O administrador deve justificar sua administração e apresentar as demonstrações anuais; o sócio pode examinar livros e documentos, além do estado do caixa e da carteira, observada eventual estipulação de época própria. A prestação anual não esgota, por si, a fiscalização documental. Na limitada, a aplicação dessas disposições depende da leitura do art. 1.053, das regras específicas e do contrato, inclusive quando prevista regência supletiva pela Lei das Sociedades por Ações.[2][3]
A participação minoritária ou o afastamento da rotina operacional não elimina o interesse em fiscalizar. Isso tampouco transforma o sócio em administrador: conhecer contratos, conferir pagamentos e questionar despesas não lhe confere automaticamente poder de autorizar cada operação. Convém preservar essa fronteira. Quando fiscalização e gestão se confundem, um pedido legítimo pode acabar convertido em tentativa de veto que o contrato não atribuiu ao solicitante.
Há situações em que o próprio vínculo ainda não aparece regularmente no registro. O REsp 2.085.219/SP oferece um exemplo preciso. Em separação consensual homologada em 2009, uma mulher recebeu 7.500 quotas, equivalentes a 25% do capital. A alteração contratual só foi registrada em 2018. A Terceira Turma do STJ reconheceu que a titularidade documentada permitia exigir contas também do período anterior ao registro, respeitada a prescrição decenal considerada no caso.[1]
O ponto decisivo foi a prova do vínculo. O acórdão não autoriza presumir que qualquer ex-cônjuge, herdeiro ou pessoa com expectativa econômica tenha adquirido a condição de sócio. Para aplicar o entendimento a outra situação, será necessário examinar o título, sua eficácia e a relação com a gestão questionada. Também não houve julgamento de desvio de recursos. Reconhecer o direito de exigir contas resolve uma questão anterior à verificação de eventual irregularidade.
Documento, contas e indenização: a diferença aparece no pedido
Imaginemos uma limitada com dois sócios. Um conduz a operação; o outro acompanha o investimento e recebe um demonstrativo mensal. As receitas crescem, mas as distribuições diminuem. Entre as despesas, uma rubrica de consultoria passa de R$ 20 mil para R$ 60 mil por mês. O administrador atribui a mudança à expansão comercial. O exemplo é hipotético e serve para acompanhar as escolhas jurídicas ao longo desta análise.
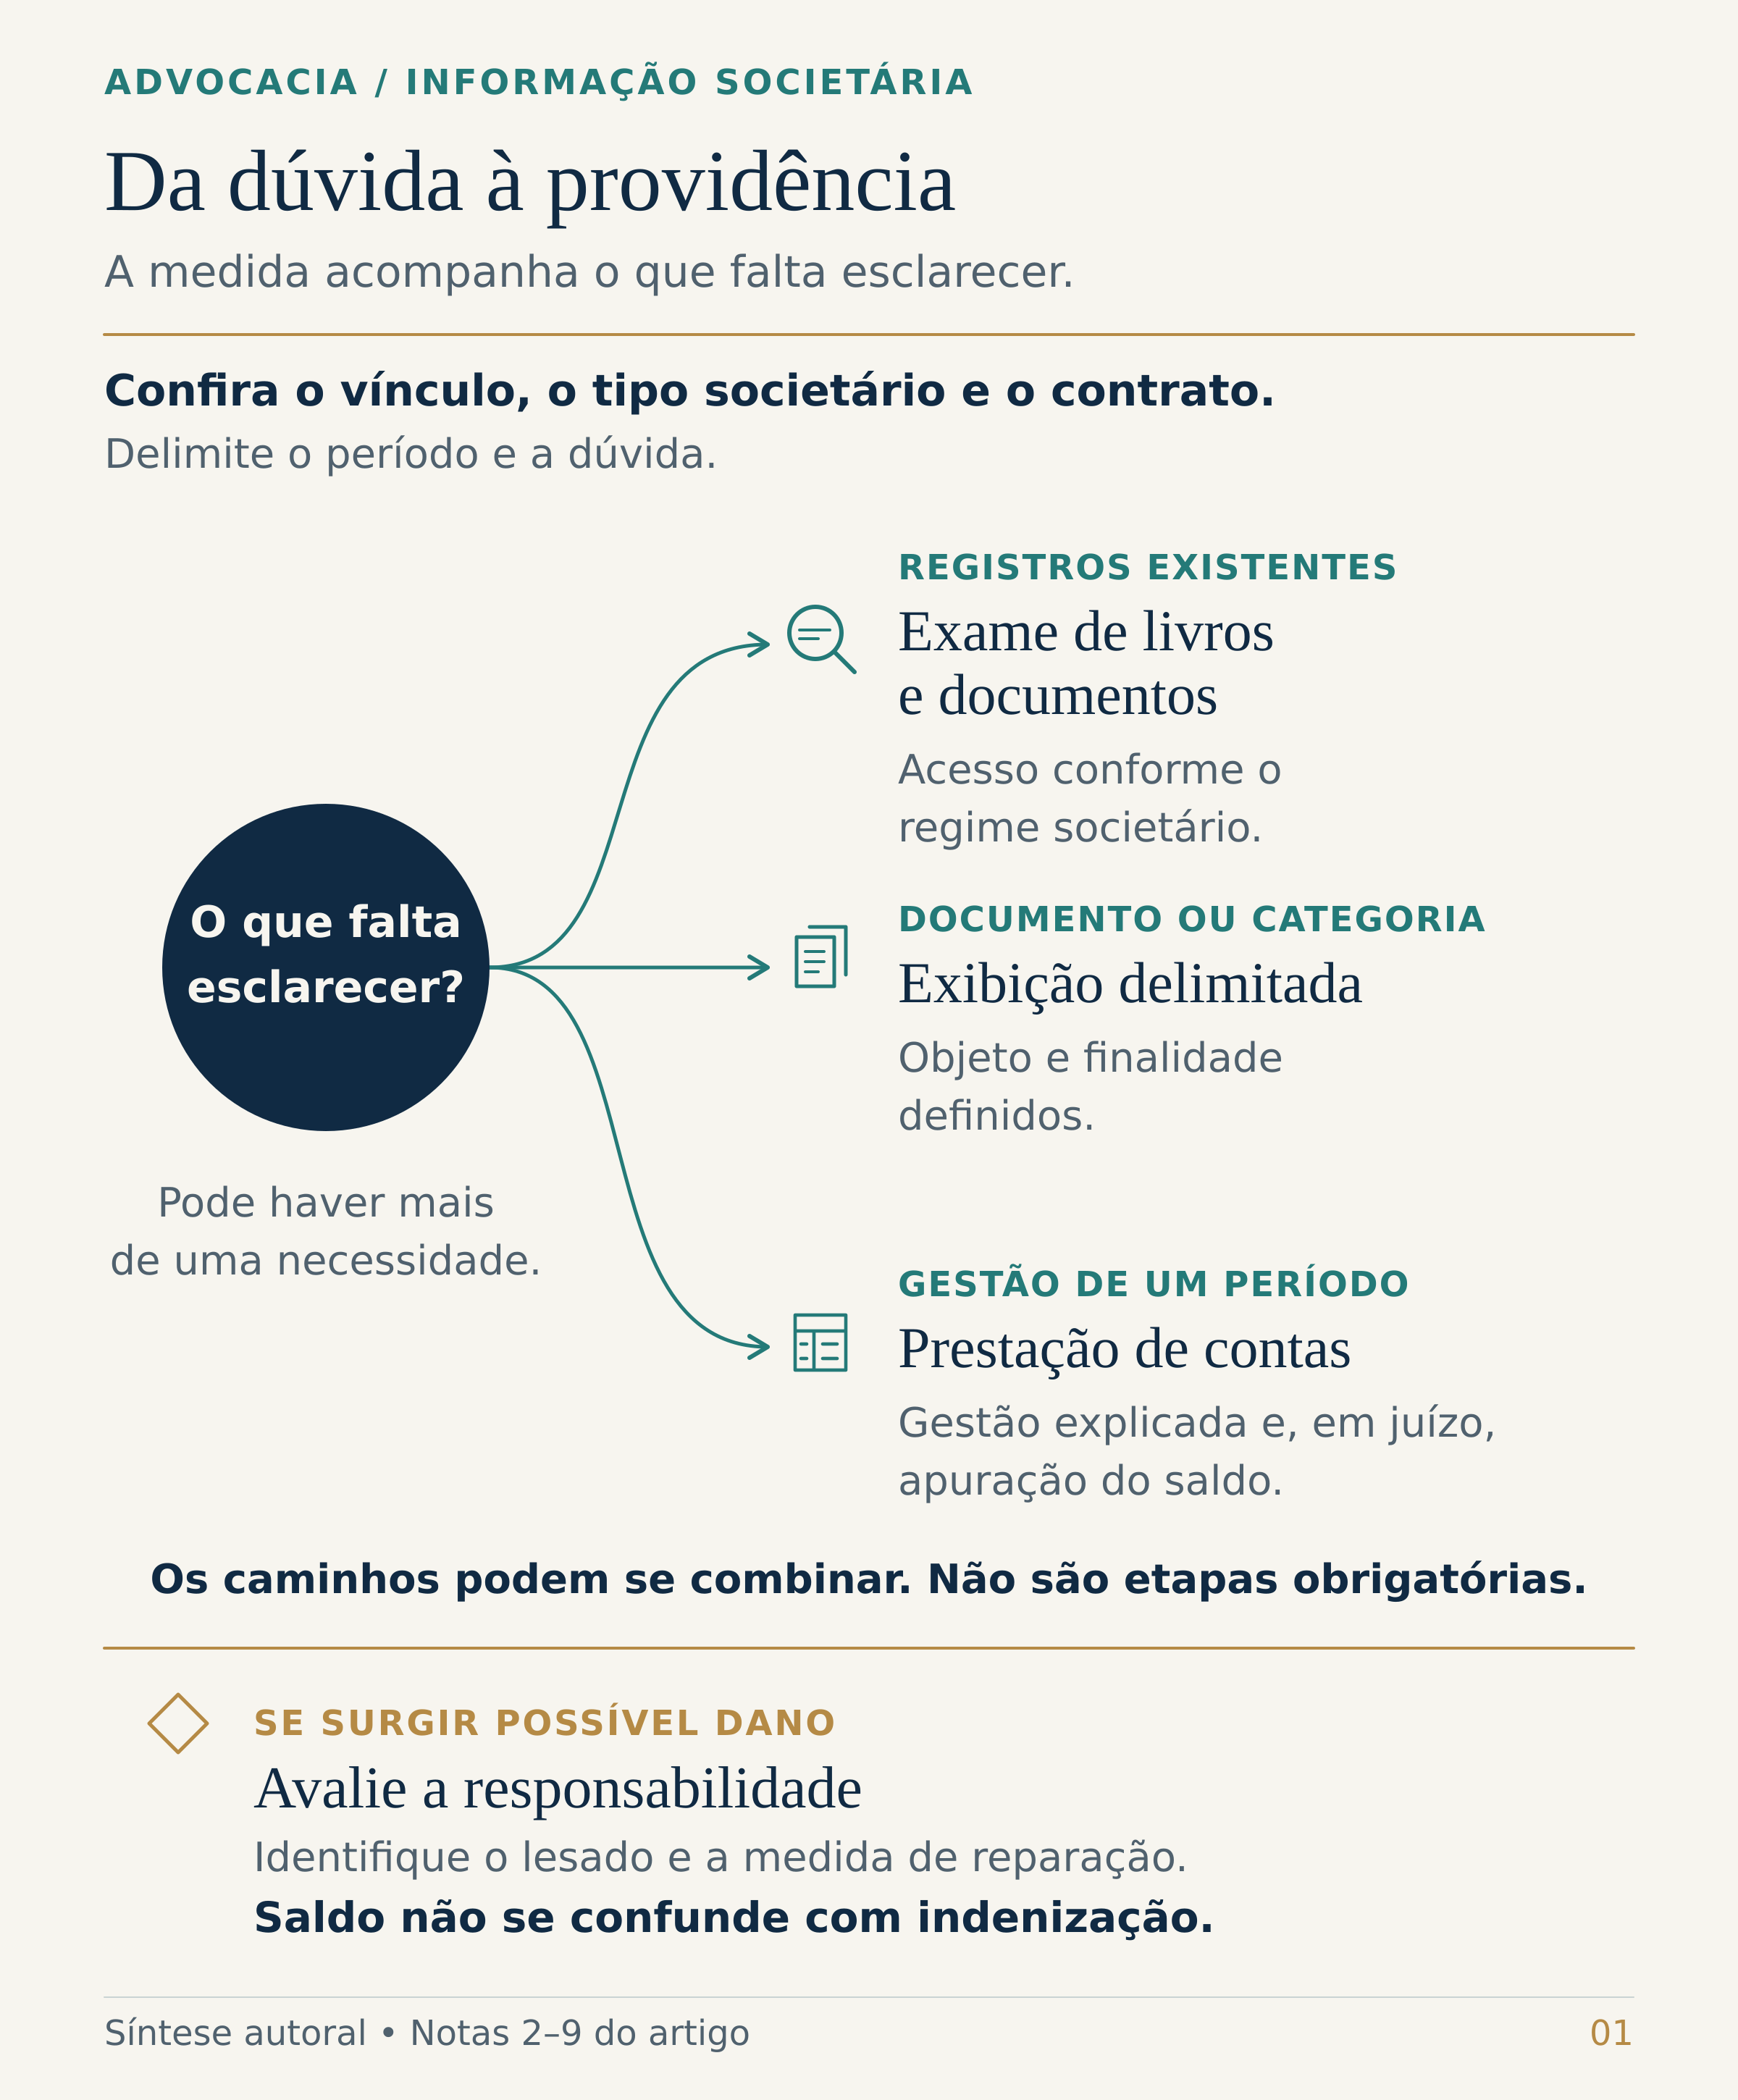
A pergunta inicial pode ser bastante objetiva: qual serviço foi contratado, por quanto tempo e em que condições? Contrato, aditivos e comprovantes de execução talvez bastem para respondê-la. Se esses documentos forem disponibilizados e explicarem a variação, insistir em uma investigação indistinta de toda a empresa pode acrescentar custo sem utilidade.
Outra situação surge quando os contratos existem, mas os pagamentos não correspondem aos valores previstos, há lançamentos sem identificação e o relatório não permite reconstituir o resultado. A necessidade já envolve uma explicação organizada da administração de determinado período. A prestação de contas reúne receitas, despesas e investimentos de modo que seja possível examiná-los e, no procedimento próprio, apurar o saldo. Ela não se satisfaz necessariamente com o envio de extratos bancários.[5][6]
Se a análise revelar pagamento por serviço não realizado, será preciso dar outro passo: identificar a conduta, o dano, o nexo causal e quem tem legitimidade para buscar a reparação. Um prejuízo suportado pela sociedade não se converte, pela simples proporção das quotas, em crédito pessoal de cada sócio contra o administrador. Saldo decorrente das contas, obrigação de devolver recursos à sociedade e indenização por dano direto ao sócio são questões que exigem enquadramento próprio.[9]
Síntese analítica do autor, com base nas notas [2], [3], [5], [6] e [9]. As providências podem se combinar; não constituem etapas obrigatórias de um único procedimento.
Como pedir informação sem exigir que o sócio adivinhe o documento
Um pedido bem formulado deve permitir avaliar a resposta. Na empresa do exemplo, seria útil identificar o fornecedor, o semestre e a rubrica, solicitando contratos, aditivos, comprovantes de pagamento e documentos de execução dos serviços. É possível explicar a finalidade em uma frase: verificar a correspondência entre o aumento da despesa, o que foi contratado e o que foi entregue.
Não se exige que o sócio conheça o número de um contrato que nunca viu. No processo, o art. 397 do CPC admite a descrição de categorias de documentos. Isso permite pedir, por exemplo, os contratos e aditivos de determinado fornecedor em certo período. A delimitação continua necessária: devem ser indicadas a finalidade da prova e as circunstâncias pelas quais se afirma que os documentos existem e estão em poder da outra parte.[5]
Eu organizaria a solicitação em quatro elementos: a dúvida econômica; os registros que podem esclarecê-la; o período; e o modo de acesso. Essa ordem evita uma dificuldade comum: começar por uma lista extensa de documentos e só depois tentar descobrir para que eles servirão. O direito de exame tem seu próprio alcance no regime societário; a recomendação de formular perguntas é uma forma de torná-lo mais eficiente, sem condicionar sua existência à prova antecipada de fraude.
Também importa a qualidade da entrega. Arquivos sem nomes, extratos incompletos ou planilhas protegidas que impedem a conferência podem manter a dificuldade inicial. Para acervos volumosos, um índice, lotes com cronograma e referências entre lançamentos e documentos costumam permitir um exame mais sério. O prazo deve considerar o contrato, a obrigação legal e a urgência concreta. Não existe um prazo extrajudicial único de quinze dias aplicável a todo pedido societário.
Se parte do acervo não existir, a resposta precisa identificar a lacuna. Pedir a exibição de um documento pressupõe sua existência; exigir explicação da gestão pode envolver a organização das informações que o administrador tem o dever de prestar. Essa distinção ajuda a evitar uma defesa meramente formal, na qual se afirma que “não há relatório pronto” quando o problema é a falta de contas justificadas.
Informação suficiente pode ser reconhecida por três verificações
Proponho avaliar a resposta da administração por três critérios: correspondência, compreensão e oportunidade. Correspondência significa poder ligar o lançamento ao documento e à operação. Compreensão exige que os dados permitam explicar a formação do resultado relevante. Oportunidade significa receber o material em tempo de utilizá-lo na fiscalização e nas decisões. Esses critérios são uma proposta analítica deste artigo, e não requisitos legais autônomos com essa denominação.
Voltemos à consultoria. O contrato corresponde ao pagamento? O serviço foi demonstrado? A mudança de preço e sua repercussão no resultado foram esclarecidas? O material chegou antes da votação das contas? Uma resposta pode passar pelo primeiro teste e falhar nos demais: há contrato, mas ele não explica pagamentos adicionais; há explicação, mas chega depois da deliberação.
O método também permite reconhecer quando a administração respondeu adequadamente. O sócio pode continuar discordando da escolha comercial, embora a despesa tenha sido regularmente documentada e explicada. Fiscalização não garante consenso empresarial. Seu valor está em permitir que a discordância recaia sobre uma decisão conhecida, em vez de se alimentar da ausência de informação.
Para quem administra, essa organização oferece proteção concreta. Demonstrar o que foi disponibilizado, quais dúvidas foram respondidas e em que momento reduz o espaço para uma acusação genérica de ocultação. A preservação dos registros interessa tanto ao fiscalizador quanto ao fiscalizado.
O que a ação de exigir contas exige do autor e do administrador
Persistindo a insuficiência, a estratégia processual deve partir da obrigação que se pretende cumprir. A ação dos arts. 550 a 552 do CPC pode desenvolver-se em duas fases: primeiro se decide sobre o dever de prestar contas; depois se examinam as contas e se apura o saldo. A petição inicial precisa expor detalhadamente as razões da exigência e trazer os documentos comprobatórios da necessidade, se existirem.[6]
Isso recomenda identificar a origem do dever, os administradores de cada período, o que já foi apresentado e por que a apresentação não resolveu a questão. A condição de sócio explica o vínculo; a demonstração de que a gestão permanece sem esclarecimento dá conteúdo à necessidade processual. Uma notificação anterior pode documentar recusa, silêncio ou resposta parcial. Sua conveniência não autoriza tratá-la como requisito universal de toda ação de contas.
O recorte temporal merece atenção especial. Se houve troca de administrador, aprovação de exercícios anteriores ou modificação do vínculo do autor, a inicial deve enfrentar essas circunstâncias. Pedir contas de “toda a vida da empresa” sem explicar quem administrou, quais períodos permanecem controvertidos e qual o efeito das deliberações anteriores torna a discussão mais vulnerável.
O trabalho não termina com o reconhecimento do dever. Prestadas as contas, o autor dispõe de quinze dias para se manifestar, observada a contagem processual em dias úteis. A impugnação deve individualizar o lançamento e fundamentar a divergência. “Não concordo com as despesas” diz pouco; identificar um pagamento duplicado, uma incompatibilidade com o contrato ou a falta de suporte de determinada rubrica permite uma controvérsia verificável. Diante de impugnação específica e fundamentada, o juiz fixará prazo para a apresentação dos documentos justificativos.[6]
O apoio contábil deve ser preparado antes de começar esse prazo. Um grande volume de contas pode exigir conciliação de bancos, contratos, notas e registros de períodos diferentes. Receber os arquivos sem capacidade de examiná-los cria uma nova assimetria, agora dentro do processo.
Se o réu descumprir a decisão que lhe determinou prestar contas em quinze dias, não poderá impugnar aquelas que o autor apresentar, na forma do art. 550, § 5º. A consequência é séria, mas não dispensa o autor de apresentar contas adequadas e documentadas; o juiz poderá determinar perícia. Ao final, a sentença apurará o saldo e constituirá título executivo judicial. A decisão de exigir contas, portanto, não equivale a uma condenação antecipada por fraude.[6]
A aprovação das contas muda a análise do conflito
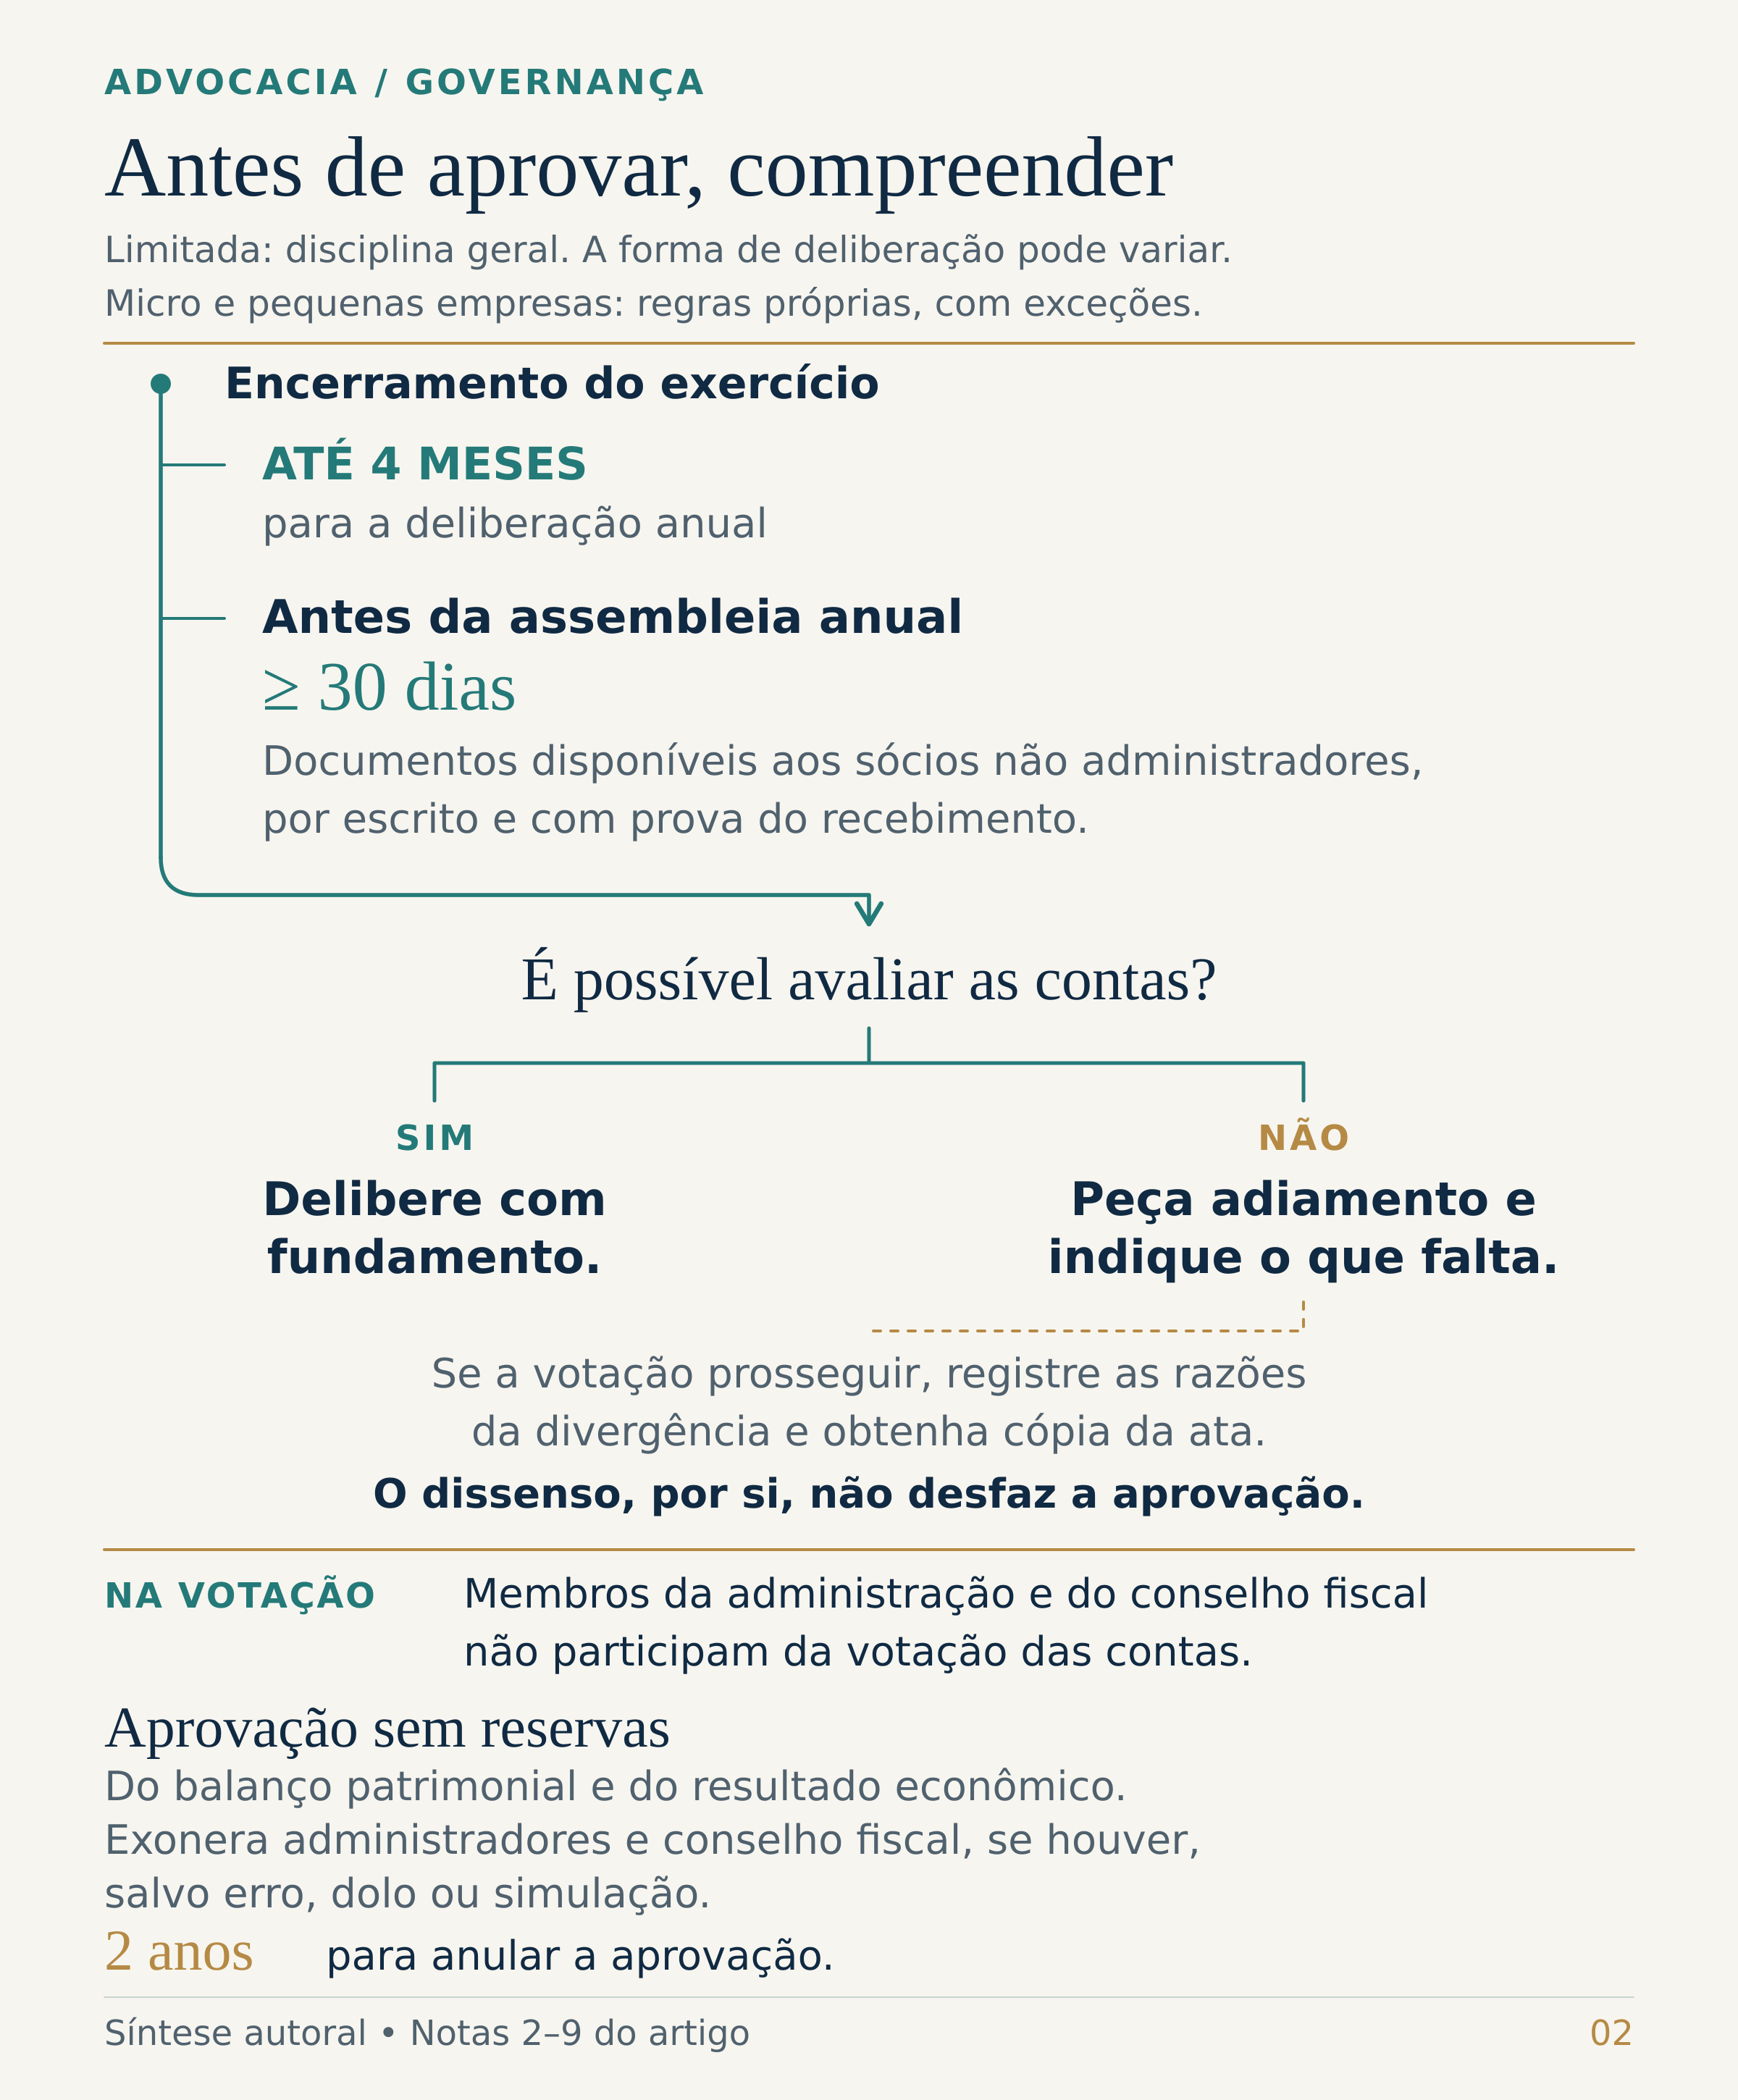
O momento mais delicado pode ocorrer antes do processo. Na limitada, a disciplina geral do Código Civil prevê a deliberação anual nos quatro meses seguintes ao encerramento do exercício. Para a assembleia, os documentos devem ser colocados à disposição dos sócios não administradores com trinta dias de antecedência, por escrito e com prova do recebimento. Os membros da administração e do conselho fiscal, se houver, não participam da votação das contas. Reuniões, decisões escritas e o regime de microempresas e empresas de pequeno porte exigem a leitura de suas regras próprias e do contrato.[4]
O art. 1.078, §§ 3º e 4º, atribui efeitos à aprovação sem reservas: há exoneração de responsabilidade, ressalvados erro, dolo ou simulação, e prazo de dois anos para anular a aprovação. A deliberação merece, por isso, exame específico. O prazo decenal tratado no REsp 2.085.219/SP não serve como uma autorização geral para esperar dez anos antes de reagir a qualquer problema societário.[4]
Ao receber documentos insuficientes, o sócio deve indicar o que falta e por que a lacuna impede seu exame. Pode solicitar adiamento, esclarecimentos ou complementação. Se a votação prosseguir, convém registrar a manifestação, as rubricas questionadas e os documentos não disponibilizados, obtendo cópia da ata. A ressalva individual documenta a posição de quem a fez; não desfaz automaticamente a deliberação aprovada pelos demais, nem substitui a medida necessária para questioná-la.
Também deve ser evitada a ressalva vazia, lançada apenas como fórmula de proteção. Anotar “aprovo com ressalvas” sem dizer a que elas se referem pode deixar uma disputa posterior sobre seu alcance. O registro útil identifica a pendência: pagamentos a determinado fornecedor, diferença em certa conta ou ausência de documentos de um período. A redação da ata integra o problema jurídico; não é uma tarefa secundária deixada para depois da reunião.
O acionista de uma S.A. não fiscaliza pelo mesmo regime da limitada
Na sociedade anônima, a Lei nº 6.404/1976 assegura o direito essencial de fiscalizar a gestão pelos canais que estabelece. Documentos da administração, assembleia e conselho fiscal integram esse desenho. Não decorre daí uma faculdade indistinta de qualquer acionista examinar integralmente todos os livros a qualquer momento.[7]
A exibição judicial integral prevista no art. 105 exige participação mínima e indicação de atos contrários à lei ou ao estatuto, ou fundada suspeita de graves irregularidades. O percentual legal de 5% é reduzido, nas companhias abertas, pela escala da Resolução CVM nº 70/2022: em uma companhia com R$ 6 bilhões de capital social, por exemplo, é de 2%. A redução não afasta os demais pressupostos. Quem não atinge esse patamar conserva os outros direitos de informação que a lei lhe assegura.[8]
A aprovação sem reservas também produz consequências próprias. No REsp 2.207.934/RS, julgado por maioria em novembro de 2025, a Terceira Turma do STJ exigiu a prévia anulação da aprovação das contas para a ação social de responsabilidade contra administradores, mesmo diante das alegações de corrupção corporativa e simulação examinadas naquele processo. O fundamento foi a eficácia liberatória do quitus assemblear, a partir da leitura dos arts. 134, § 3º, 159 e 286 da Lei das S.A.[9]
O julgamento teve votos vencidos e não deve ser apresentado como uma tese repetitiva nem transposto sem exame para toda limitada. Sua advertência prática, contudo, é relevante: a estratégia de responsabilização pode depender de desconstituir uma deliberação anterior. No regime da S.A., é necessário verificar ainda a natureza social ou individual do dano, os pressupostos da iniciativa dos acionistas e a quem se destina o resultado da demanda.
Negociar o acesso exige um procedimento que possa ser cumprido
Em muitos conflitos, os sócios conseguem chegar a um acordo parcial sobre informação antes de decidir se continuarão juntos. Esse acordo pode ter grande utilidade: fixa o acervo, define o período, escolhe um profissional independente para auxiliar o exame e estabelece como serão respondidas as divergências. A mediação permite trabalhar esse arranjo sem exigir que as partes resolvam, de imediato, a distribuição de resultados ou a própria continuidade da sociedade.[10]
Minha preferência, nesse cenário, seria negociar primeiro as condições para uma conversa informada. Se um sócio propõe vender suas quotas enquanto o outro detém sozinho os dados usados no preço, a discussão sobre valor já começa desequilibrada. A entrega organizada de informações e a possibilidade de conferência técnica podem permitir uma negociação mais responsável, mesmo quando a saída se tornar inevitável.
Isso exige obrigações determinadas. “A administração será transparente” pouco acrescenta. É melhor estabelecer o que será disponibilizado, em qual formato, quem poderá examinar, como serão formuladas as perguntas e em que prazo haverá resposta. Para pendências, pode-se prever uma reunião técnica e registrar quais pontos foram esclarecidos e quais permaneceram controvertidos. O profissional contábil auxilia o exame; o mediador conduz a comunicação e não decide se houve irregularidade.
O sigilo empresarial pode ser protegido por acesso restrito, consulta assistida e compromissos de confidencialidade dos assessores, sem inviabilizar o direito de fiscalização. Uma restrição precisa guardar relação com o risco concreto que pretende evitar e oferecer uma forma utilizável de exame. Entregar uma operação com todos os elementos relevantes ocultados dificilmente permitirá conferir sua regularidade.
Há limites para insistir no consenso. Risco de destruição de registros, dissipação patrimonial ou perda de prazo exige avaliar medidas de preservação e urgência, com seus pressupostos. A negociação não deve ser tratada como suspensão automática de prazos. Havendo convenção arbitral, é preciso examinar sua validade, alcance e vinculação das partes; a tutela judicial anterior à instituição da arbitragem segue os arts. 22-A e 22-B da Lei nº 9.307/1996.[11] O meio de solução precisa ser escolhido antes de formular o pedido, inclusive para evitar uma demanda dirigida ao foro inadequado.
Uma rotina que permita fiscalizar sem paralisar a empresa
Uma solução duradoura deve servir também aos meses em que ninguém está desconfiado. Recomendo que os sócios ajustem uma rotina compatível com o porte e os riscos do negócio: demonstração de resultados, posição de caixa, endividamento, operações com partes relacionadas e explicação das variações mais relevantes. Essa relação é uma sugestão de governança; a obrigação concreta decorre da lei, do contrato e das particularidades da sociedade.
Proposta de governança do autor. A periodicidade e o conteúdo devem ser ajustados ao regime societário e ao contrato.
Na empresa do exemplo, o desfecho pode ser simples: o aumento da consultoria estava previsto, os serviços foram executados e o efeito no caixa decorreu do investimento na expansão. Pode haver uma irregularidade. Pode, ainda, haver uma decisão regular com a qual o outro sócio discorda. Uma boa rotina permite distinguir essas situações sem obrigar ninguém a escolher, às cegas, entre confiar e litigar.
É essa a contribuição que proponho para a governança: incorporar ao funcionamento da empresa o dever de explicar e a possibilidade de conferir. Quando a informação depende do humor da relação pessoal, uma divergência comercial pode comprometer o acesso aos próprios fatos. Um procedimento claro permite que os sócios discordem preservando a capacidade de decidir sobre o patrimônio que compartilham.
Notas e fontes
[1] Superior Tribunal de Justiça, Terceira Turma, REsp 2.085.219/SP, rel. min. Ricardo Villas Bôas Cueva, julgamento em 9 jun. 2026, publicação no Diário de Justiça Eletrônico Nacional (DJEN) de 15 jun. 2026. Vínculo jurídico documentado, período anterior à formalização, delimitação temporal e prescrição decenal no caso. Acórdão integral, especialmente ementa e voto. Divulgação institucional em 13 ago. 2026.
[2] Brasil. Lei nº 10.406, de 10 de janeiro de 2002, Código Civil, arts. 1.020 e 1.021. Contas justificadas, demonstrações anuais e exame de registros nas sociedades simples. Texto oficial.
[3] Brasil. Código Civil, art. 1.053 e parágrafo único. Regime das omissões na limitada e possibilidade de regência supletiva pelas normas da sociedade anônima. Texto oficial.
[4] Brasil. Código Civil, art. 1.072, caput e §§ 1º, 3º, 5º e 6º; art. 1.075, § 3º; art. 1.078, caput, I e §§ 1º–4º; e art. 1.079. Reunião, assembleia e decisão escrita, deliberação anual, acesso à ata, disponibilização prévia, impedimento de voto e efeitos da aprovação sem reservas, com exceções e prazo de anulação. Lei Complementar nº 123/2006, art. 70, caput e §§ 1º–2º: simplificação das deliberações de microempresas e empresas de pequeno porte, com exceções. Texto oficial do Código Civil e Lei Complementar nº 123/2006.
[5] Brasil. Lei nº 13.105, de 16 de março de 2015, Código de Processo Civil, arts. 396–404, especialmente art. 397, com redação da Lei nº 14.195/2021; arts. 420–421. Exibição, descrição de categorias documentais, finalidade da prova e livros empresariais. Texto oficial.
[6] Brasil. Código de Processo Civil, arts. 219, 513 e 515, I; e arts. 550–552. Contagem dos prazos processuais, exigência de contas, fundamentação do pedido, impugnação específica, documentos justificativos, consequências da não apresentação, perícia e título executivo judicial. Texto oficial.
[7] Brasil. Lei nº 6.404, de 15 de dezembro de 1976, Lei das Sociedades por Ações, arts. 109, III e § 2º; 133; 161 e 163. Direito de fiscalização, documentos da administração e conselho fiscal. Texto oficial.
[8] Brasil. Lei das Sociedades por Ações, arts. 105 e 291. Requisitos da exibição integral dos livros e competência regulamentar da CVM. Comissão de Valores Mobiliários. Resolução nº 70, de 22 de março de 2022, arts. 1º, I, e 2º, em vigor desde 1º de abril de 2022. O art. 2º prevê percentuais de 5%, 4%, 3%, 2% e 1%, conforme as faixas de capital social da companhia aberta; entre R$ 5.000.000.001 e R$ 10.000.000.000, o percentual é 2%. Art. 105, art. 291 e Resolução CVM nº 70/2022.
[9] Brasil. Código Civil, arts. 1.016–1.017; Lei das Sociedades por Ações, arts. 134, § 3º, 158–159 e 286, especialmente art. 159, caput e §§ 3º–7º. Responsabilidade, patrimônio destinatário da reparação e efeitos da aprovação sem reservas. STJ, REsp 2.207.934/RS, rel. min. Nancy Andrighi, rel. para acórdão min. Ricardo Villas Bôas Cueva, Terceira Turma, por maioria, julgado em 11 nov. 2025, DJEN de 28 nov. 2025. Exigência de prévia anulação da aprovação das contas para a ação social de responsabilidade no caso de sociedades anônimas. Código Civil, Lei das Sociedades por Ações e acórdão integral.
[10] Brasil. Lei nº 13.140/2015, arts. 1º a 3º, 16 a 20 e 30. Mediação, autonomia das partes, acordo parcial, procedimento e confidencialidade. A rotina de informação e os critérios de correspondência, compreensão e oportunidade são propostas analíticas do autor. Texto oficial.
[11] Brasil. Lei nº 9.307/1996, arts. 1º, 4º, 8º e 22-A a 22-B. Arbitrabilidade, convenção, competência e tutela de urgência antes da instituição da arbitragem. CPC, arts. 300 e 301: pressupostos e medidas de tutela cautelar. Lei de Arbitragem e CPC.