
Honorários arbitrais: a função é pessoal, mas a receita pode ser da sociedade
O PL 721/2026 pretende admitir os honorários como receita societária para fins fiscais e previdenciários. Seu mérito está em conciliar a responsabilidade do julgador com a organização profissional da remuneração. A redação deve completar essa solução e enfrentar os recolhimentos anteriores.
Advogado, mediador, árbitro e professor de Mediação e Arbitragem.
Um árbitro é escolhido para julgar uma disputa. Aceita a nomeação, revela seus vínculos, estuda os documentos, participa das audiências e assume a responsabilidade pela decisão. Para organizar esse trabalho, utiliza a sociedade profissional da qual faz parte. Os honorários são recebidos, registrados e tributados pela sociedade. Anos depois, a fiscalização entende que aquela receita deveria ter sido declarada pela pessoa física e exige imposto, multa e juros.
É nessa passagem que se encontra o problema: a responsabilidade pessoal pelo julgamento determina, necessariamente, a titularidade pessoal dos honorários? A resposta interessa ao árbitro, à sociedade, às partes e às câmaras que administram os pagamentos. Também interessa à segurança de uma atividade que depende de confiança, planejamento e coerência entre seus documentos.
O PL 721/2026, de autoria do deputado Jonas Donizette, pretende enfrentar essa controvérsia mediante uma regra expressa na Lei de Arbitragem. Sou favorável à sua aprovação. A razão principal está na possibilidade de conciliar a investidura pessoal do julgador com a organização legítima da receita profissional. Para alcançar esse resultado, porém, a lei precisa dizer com suficiente precisão qual relação autoriza o recebimento societário e como serão tratadas as situações que já produziram autuações.
O que o projeto efetivamente propõe
O projeto tem três artigos. O primeiro anuncia seu objetivo; o segundo acrescenta um § 8º ao art. 13 da Lei nº 9.307/1996; o terceiro estabelece a entrada em vigor na data de publicação. Toda a mudança material está concentrada no novo parágrafo:
“Para fins fiscais e previdenciários, os honorários recebidos pela prestação de serviços de arbitragem podem ser tratados como receita da sociedade integrada pelo árbitro.”1
A redação procura produzir um efeito determinado: permitir que a remuneração devida pela atuação do árbitro seja reconhecida como receita da sociedade à qual ele está vinculado. Nesse enquadramento, a receita passa a integrar a apuração da pessoa jurídica e se sujeita às incidências e obrigações próprias do regime aplicável à sociedade. Os pagamentos posteriormente realizados ao profissional terão o tratamento correspondente à sua natureza.
Na controvérsia sobre o imposto de renda, o efeito seria reconhecer os honorários na apuração da sociedade, sob a disciplina de IRPJ e CSLL conforme seu regime tributário, em lugar de atribuir toda a receita diretamente ao árbitro para cobrança de IRPF. A referência aos efeitos previdenciários também orienta o enquadramento nessa esfera; o texto não detalha contribuições ou a remuneração dos sócios.
A sociedade destinatária dos honorários ocupa, nessa dimensão econômica, uma posição diferente daquela do árbitro nomeado. A pessoa natural continua encarregada do julgamento, com seus deveres de independência, imparcialidade e revelação. A proposta preserva essa função pessoal e permite organizar societariamente sua remuneração.
A autorização tem caráter facultativo. O projeto admite a receita societária; mantém espaço para que o profissional atue e receba pessoalmente. Essa faculdade deve corresponder à organização adotada para a atividade. Para produzir segurança, a destinação dos honorários precisa encontrar apoio na relação profissional e nos documentos que a formalizam.
Há também uma amplitude que merece atenção. O dispositivo é dirigido aos árbitros, sem restringir a autorização aos advogados. Sua justificação menciona diferentes profissões e o suporte das sociedades profissionais. A regra proposta, portanto, pode oferecer uma base comum para atividades arbitrais exercidas por profissionais com formações distintas.
O efeito esperado é o reconhecimento da receita no sujeito que legitimamente a recebe. O texto apresentado não fixa alíquota especial, não concede isenção e não cria um regime de distribuição de resultados. O montante dos tributos dependerá da legislação aplicável à pessoa jurídica e da forma pela qual ela remunera seus integrantes. O ganho jurídico pretendido é anterior ao cálculo: reduzir a disputa sobre a quem pertence a receita.
Esse é o alcance da alteração. A dificuldade está em transformar uma autorização curta numa regra que funcione para quem recebe, para quem paga e para quem fiscaliza.

Leitura do gráfico em texto
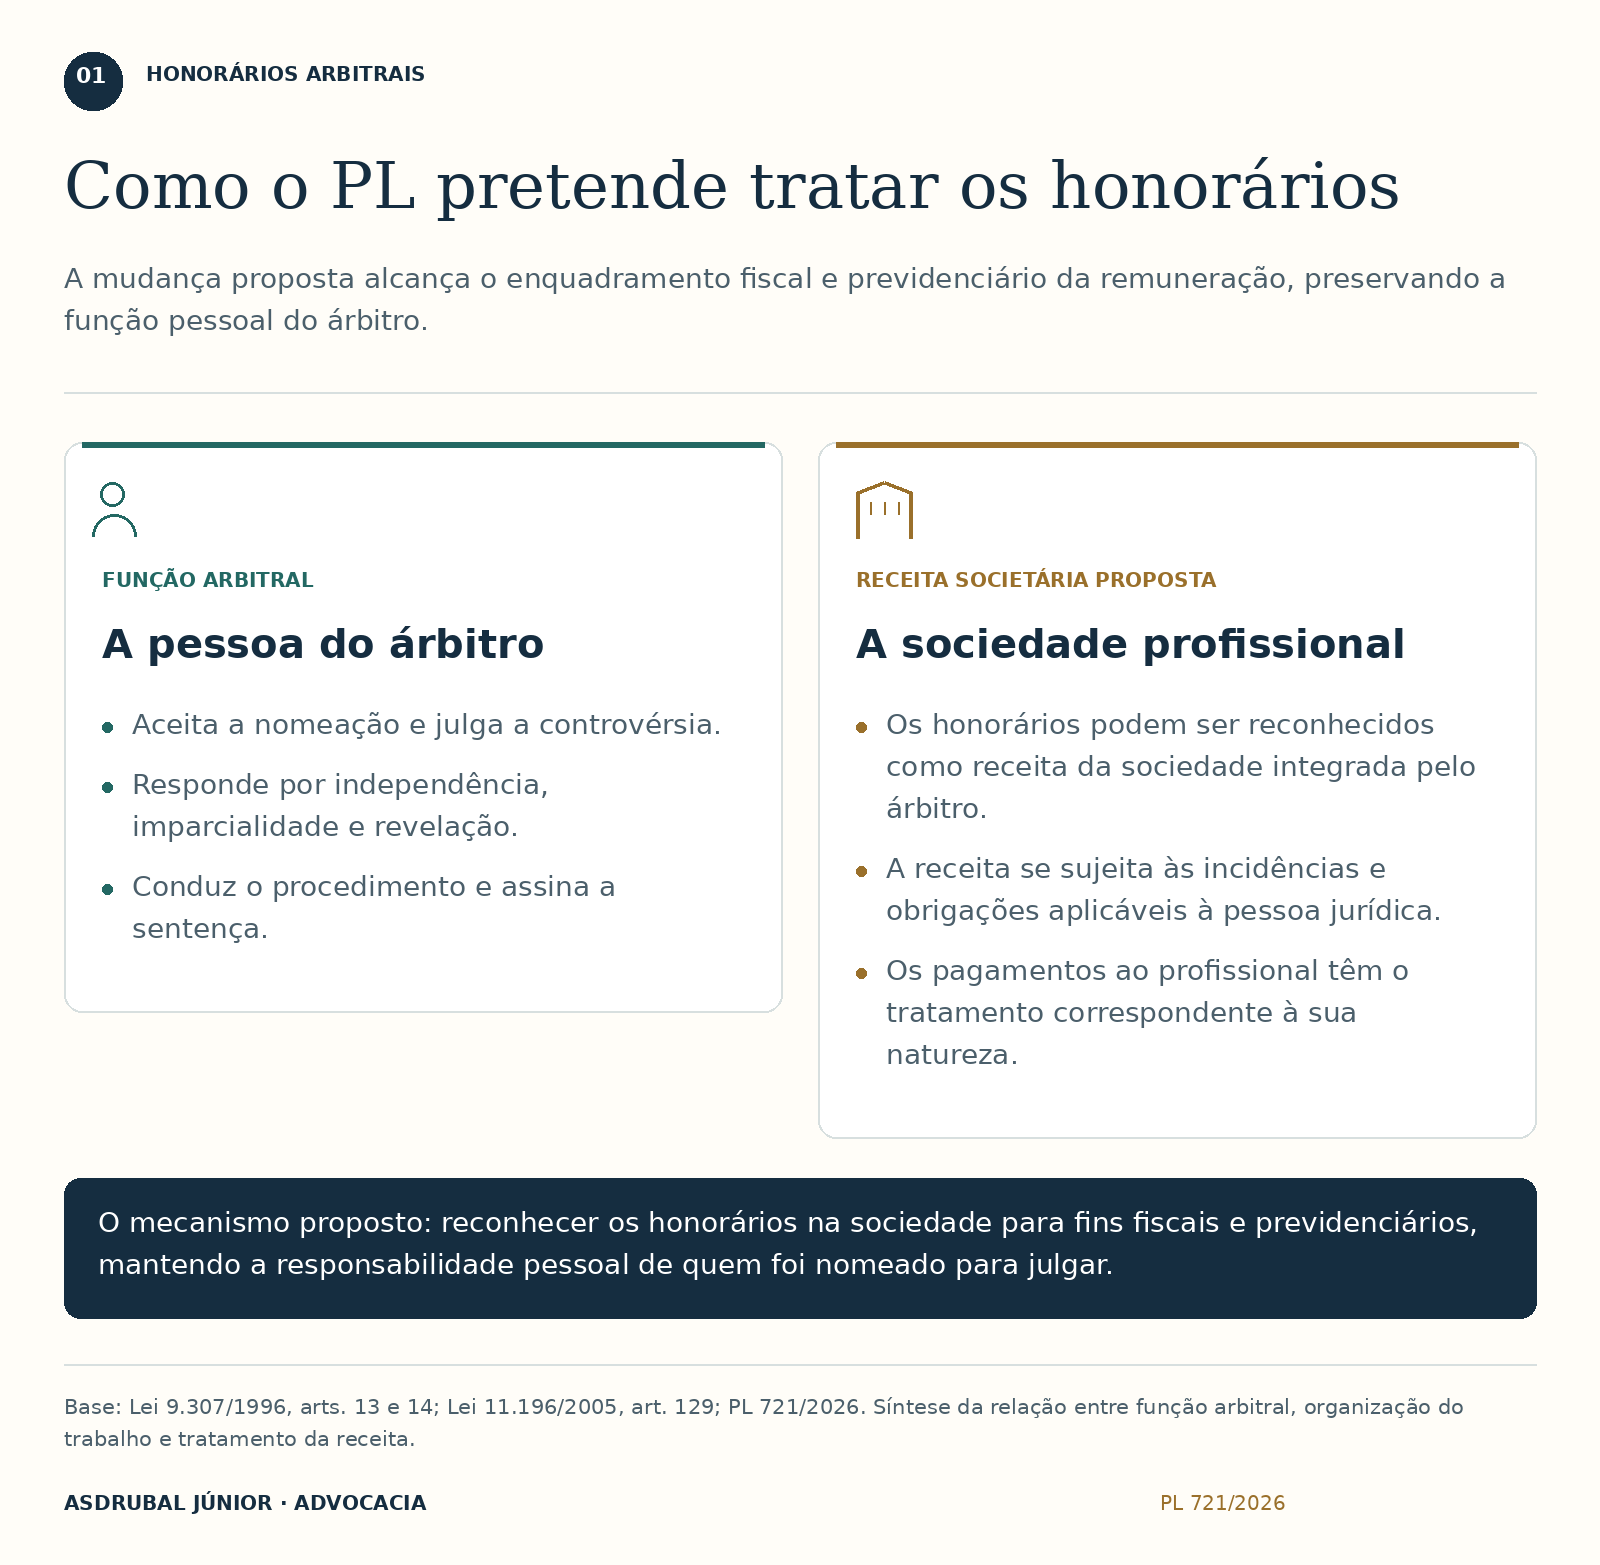
Como o PL pretende tratar os honorários
A mudança proposta alcança o enquadramento fiscal e previdenciário da remuneração, preservando a função pessoal do árbitro.
A pessoa do árbitro
- Aceita a nomeação e julga a controvérsia.
- Responde por independência, imparcialidade e revelação.
- Conduz o procedimento e assina a sentença.
A sociedade profissional
- Os honorários podem ser reconhecidos como receita da sociedade integrada pelo árbitro.
- A receita se sujeita às incidências e obrigações aplicáveis à pessoa jurídica.
- Os pagamentos ao profissional têm o tratamento correspondente à sua natureza.
A função de julgar e a titularidade dos honorários
A Lei de Arbitragem organiza a investidura de uma pessoa para decidir. A confiança das partes recai sobre quem aceita a missão; a independência e a imparcialidade são exigidas desse julgador; o dever de revelação também é seu. Esse conjunto explica a pessoalidade da função arbitral.2
A titularidade da remuneração envolve outra relação. O imposto de renda exige identificar a disponibilidade econômica ou jurídica da renda e seu titular, conforme os arts. 43 e 45 do Código Tributário Nacional.12 É preciso, então, examinar como a atividade foi organizada, a qual patrimônio a receita foi juridicamente atribuída e se essa atribuição corresponde aos fatos.
A diferença tem consequência prática. A indicação da sociedade para receber os honorários não coloca seus outros sócios na cadeira do árbitro. Eles não passam a votar, a conduzir o procedimento ou a substituir livremente o profissional escolhido. O julgamento permanece ligado à nomeação. O que se organiza pela sociedade é a atividade econômica que acompanha esse trabalho.
Esse fenômeno é conhecido na prestação de serviços intelectuais. A escolha de um profissional por sua qualificação, experiência ou reputação pode coexistir com uma relação econômica estruturada por pessoa jurídica. A própria lei tributária contemplou essa possibilidade no art. 129 da Lei nº 11.196/2005, inclusive para serviços personalíssimos.3
Por isso, a natureza pessoal da arbitragem é uma premissa correta, mas ainda insuficiente para resolver a questão tributária. Entre afirmar que determinada pessoa deve julgar e concluir que toda a receita lhe pertence individualmente existe uma etapa de interpretação. É precisamente essa etapa que precisa ser demonstrada.
O argumento da Câmara Superior e o ponto em que dele discordo
O Acórdão nº 9202-011.354, da Câmara Superior de Recursos Fiscais, adotou uma leitura mais restritiva. Seu fundamento vai além da constatação de que o árbitro trabalha pessoalmente. O voto considera que o art. 129 permite atribuir à pessoa jurídica serviços intelectuais executados por determinada pessoa; na arbitragem, entretanto, a lei impõe a atuação da pessoa natural. Essa imposição, segundo o entendimento vencedor, afasta a aplicação do regime societário aos honorários.7
Ao examinar a pessoalidade imposta pela Lei de Arbitragem, o voto afirma que “a ficção acima introduzida cede espaço ao imperativo legal, ao mundo real imposto pela norma”.7
A tese distingue a escolha pessoal feita pelo contratante da pessoalidade imposta pelo regime legal da função. Também sustenta que a atuação como árbitro possui natureza própria e pode ser exercida por pessoas de diferentes profissões. O fato de o julgador ser advogado não bastaria para deslocar sua remuneração para a sociedade de advocacia.
Por que a pessoalidade da função não resolve, sozinha, a tributação
A discordância com a Câmara Superior precisa começar pela função de cada norma. O art. 13 da Lei de Arbitragem identifica quem pode assumir a missão e quais deveres recaem sobre o julgador. O art. 129 da Lei nº 11.196/2005 disciplina a tributação dos serviços intelectuais organizados por pessoa jurídica. Um cuida da investidura e do exercício da jurisdição; o outro, da organização econômica da atividade. A aplicação conjunta é possível quando a sociedade é titular efetiva da receita e a pessoa nomeada conserva integralmente seus deveres arbitrais.23
O ponto de partida textual também favorece essa leitura. O art. 129 alcança serviços personalíssimos e admite obrigações atribuídas a sócios ou empregados da sociedade. Portanto, a individualização de quem executa o trabalho não basta para afastar o regime societário. Na arbitragem, a questão adicional é a origem legal dessa individualização. A Lei nº 9.307/1996 exige o julgador pessoal; a passagem dessa exigência para uma proibição de receita societária precisa ser construída por interpretação, pois a disciplina da nomeação não contém uma regra expressa de tributação dos honorários exclusivamente na pessoa física.
O argumento da especialidade da Lei de Arbitragem também precisa considerar o objeto das normas comparadas. Uma lei especial sobre a função do árbitro pode conviver com uma norma tributária que alcança serviços intelectuais de diferentes atividades. A existência de regimes gerais e especiais não implica, por si só, revogação ou exclusão recíproca, como expressa o art. 2º, § 2º, da LINDB.17 É necessário demonstrar a incompatibilidade concreta. O recebimento pela sociedade não autoriza substituir o árbitro, transferir seu voto ou diluir seu dever de revelação.
É aqui que situo minha discordância. A Câmara Superior atribui força excludente à pessoalidade imposta por lei. Considero que essa pessoalidade explica quem exerce a função, enquanto a titularidade da remuneração exige examinar a relação profissional efetivamente estabelecida. A norma tributária já confere relevância à organização societária do trabalho personalíssimo. Para afastá-la, seria preciso demonstrar por que a preservação do julgamento individual torna juridicamente impossível reconhecer a receita na sociedade que organiza a atividade.
A ADC 66 acrescenta fundamento constitucional a essa interpretação. O STF reconheceu a validade do art. 129 num julgamento relacionado à livre iniciativa e à organização das atividades profissionais.4 Essa decisão assegura a validade da norma que permite a prestação societária de serviços intelectuais. A aplicação aos honorários arbitrais exige o vínculo efetivo da atividade com a sociedade; é por esse vínculo que a liberdade de organização profissional encontra uma expressão verificável no caso concreto.
A proposta também deve respeitar a isonomia. O mesmo critério precisa valer para árbitros de diferentes profissões e para estruturas grandes ou unipessoais. O fundamento da receita societária deve estar na organização real da atividade, e não no prestígio profissional, no tamanho do escritório ou numa prerrogativa exclusiva dos advogados. O PL, ao formular uma autorização para a função arbitral, tem condições de oferecer essa base comum.15
Essa construção se ajusta aos arts. 43 e 45 do CTN: a renda deve ser atribuída a quem detém sua disponibilidade econômica ou jurídica. Defendo o enquadramento societário quando essa titularidade corresponde à relação profissional existente. A tese não equivale a escolher livremente um contribuinte depois de a renda se formar. A destinação da remuneração, o vínculo do árbitro e a contabilidade precisam demonstrar de quem é a receita.12
A posição que sustento é, portanto, uma interpretação conjunta: responsabilidade arbitral na pessoa nomeada; receita na sociedade que legitimamente organiza a atividade e à qual a remuneração foi atribuída; fiscalização voltada à correspondência entre essa organização e os fatos. O art. 129 mantém a ressalva ao art. 50 do Código Civil, e a simulação segue sujeita ao art. 167. Esses controles permitem enfrentar atribuições fictícias sem transformar a execução pessoal do trabalho em proibição geral de organização societária.13
O que os precedentes mostram sobre essa disputa
O processo administrativo nº 12448.730776/2014-91 permite acompanhar as duas questões que se acumularam no debate. Em 11 de agosto de 2021, a turma ordinária do CARF admitiu a tributação dos honorários pela sociedade, apoiada no art. 129 e na ADC 66. Em 20 de junho de 2024, a Câmara Superior reformou esse enquadramento, atribuiu os honorários à pessoa física e determinou o retorno para exame dos recolhimentos anteriores. Em 21 de janeiro de 2026, a turma admitiu considerar os pagamentos da sociedade na apuração do crédito exigido, preservado o enquadramento definido pela Câmara Superior.678
A sequência revela uma dificuldade adicional: depois de discutir quem é titular da receita, o contribuinte pode precisar discutir o destino dos tributos que já recolheu sobre ela. No Acórdão nº 9202-011.208, referente a outro processo, a Câmara Superior rejeitou o aproveitamento de crédito da pessoa jurídica pela pessoa física, por considerar distintos os sujeitos e ausente a autorização legal para a operação.9
Também existem fundamentos em planos diferentes. O STF reconheceu a constitucionalidade do art. 129 na ADC 66. A OAB, no Provimento nº 196/2020, reconheceu a atuação arbitral do advogado como atividade advocatícia e admitiu o recebimento pela pessoa física ou pela sociedade da qual seja sócio. A primeira decisão dá sustentação constitucional à norma geral; a segunda disciplina o exercício profissional e sua remuneração.45
No STJ, o AgInt no AREsp nº 1.891.277/SP preservou decisão que mantivera uma sociedade de advogados no regime uniprofissional de ISS apesar da atuação arbitral, com incidência das Súmulas 5 e 7. Já o Tema Repetitivo 1.323 reconheceu que a forma limitada não impede, por si só, o ISS fixo, desde que observadas prestação pessoal pelos sócios, responsabilidade técnica individual e ausência de estrutura empresarial que descaracterize a pessoalidade.1011
O ISS diz respeito ao regime municipal da sociedade; a autuação examinada pelo CARF trata de IRPF sobre os honorários. Ainda assim, os precedentes do STJ ajudam a compreender a questão conceitual: o direito tributário consegue reconhecer uma organização societária e, ao mesmo tempo, preservar a pessoalidade e a responsabilidade técnica dos profissionais. A análise da receita arbitral exige fazer essa relação com as normas federais que a regem.

Leitura do gráfico em texto
Um processo, três decisões
O enquadramento dos honorários e o aproveitamento dos tributos pagos seguiram caminhos diferentes.
Datas abaixo: sessões de julgamento. A sequência representa este caso específico.
Turma ordinária do CARF
Admitiu os honorários como receita da sociedade, com apoio no art. 129 e na ADC 66.
Acórdão 2202-008.531Tributação pela sociedade admitidaCâmara Superior de Recursos Fiscais
Reformou o enquadramento e atribuiu os honorários à pessoa física. Devolveu o exame dos tributos já pagos à turma.
Acórdão 9202-011.354Enquadramento na pessoa físicaRetorno à turma ordinária
Admitiu considerar os recolhimentos da sociedade na apuração do crédito de IRPF, preservado o enquadramento definido em 2024.
Acórdão 2202-011.756Pagamentos anteriores considerados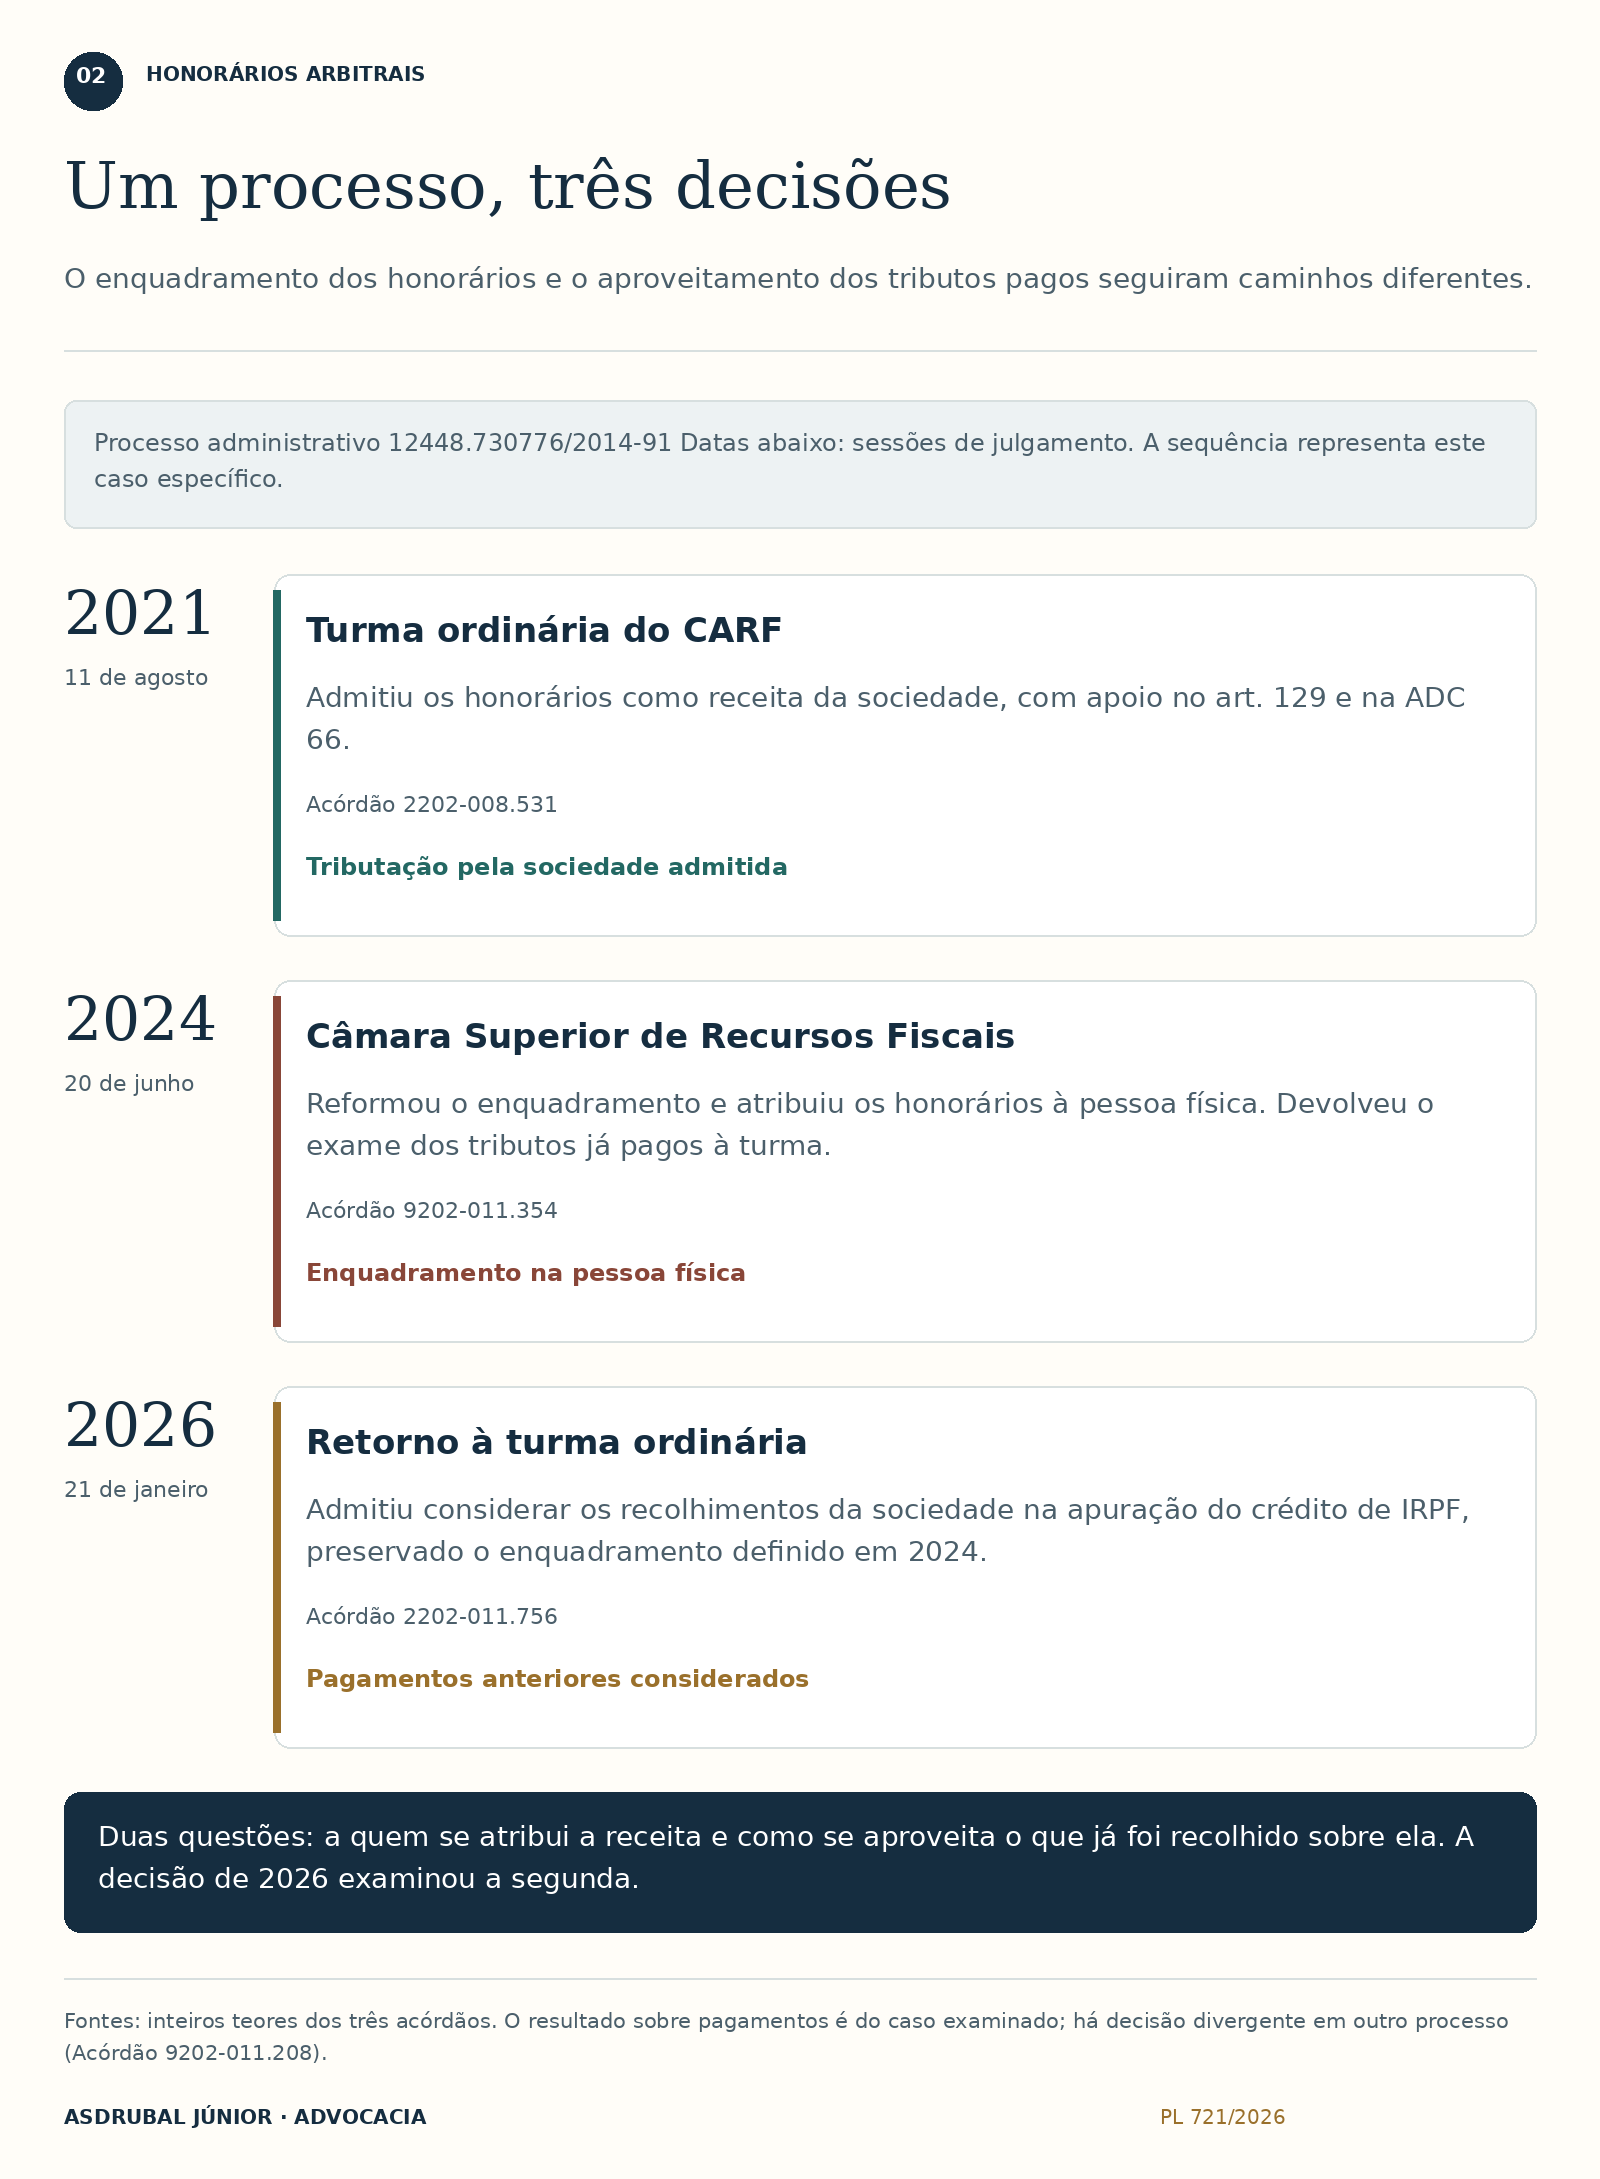

Leitura do gráfico em texto
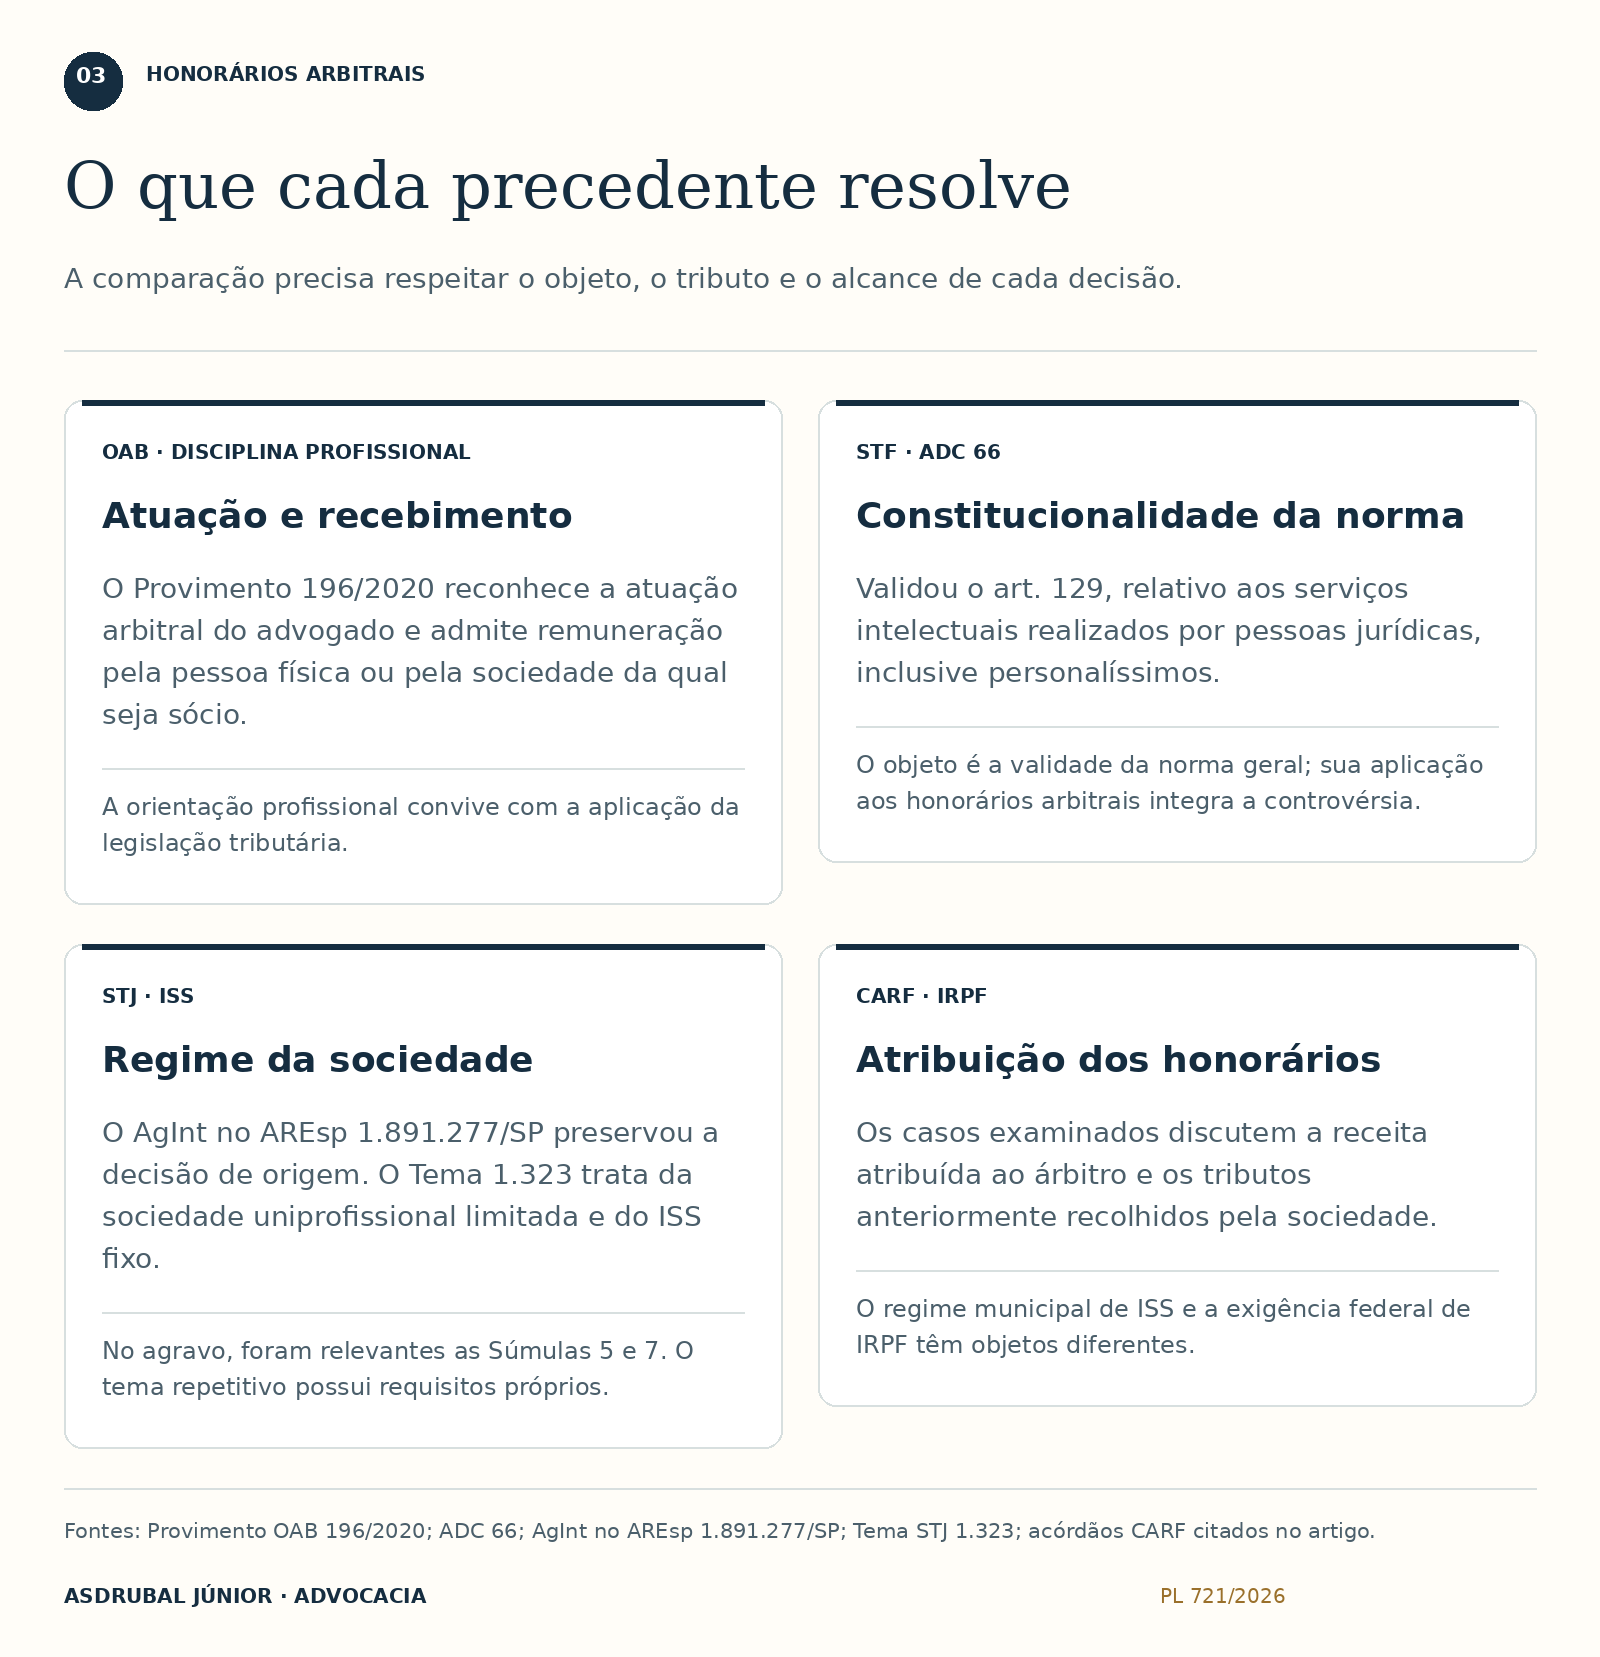
O que cada precedente resolve
A comparação precisa respeitar o objeto, o tributo e o alcance de cada decisão.
Atuação e recebimento
O Provimento 196/2020 reconhece a atuação arbitral do advogado e admite remuneração pela pessoa física ou pela sociedade da qual seja sócio.
Constitucionalidade da norma
Validou o art. 129, relativo aos serviços intelectuais realizados por pessoas jurídicas, inclusive personalíssimos.
Regime da sociedade
O AgInt no AREsp 1.891.277/SP preservou a decisão de origem. O Tema 1.323 trata da sociedade uniprofissional limitada e do ISS fixo.
Atribuição dos honorários
Os casos examinados discutem a receita atribuída ao árbitro e os tributos anteriormente recolhidos pela sociedade.
A autorização precisa corresponder a uma relação profissional identificável
O primeiro aperfeiçoamento do projeto está na definição da sociedade destinatária. A ementa e o art. 1º ligam a autorização à condição de sócio; o parágrafo proposto utiliza uma referência mais ampla à integração do árbitro na sociedade. Uma diferença de vocabulário aparentemente pequena pode alimentar uma disputa relevante sobre quem está abrangido.
Para o modelo escolhido na proposta, considero mais adequado definir expressamente o vínculo societário, incluindo a sociedade unipessoal, e exigir relação entre sua atividade e o trabalho remunerado. Se o legislador pretender alcançar outros vínculos profissionais, deverá descrevê-los e disciplinar seus efeitos. A lei deve resolver essa escolha.
Uma sociedade pequena também pode organizar legitimamente o trabalho de seu sócio. A adequação do enquadramento não deve depender do tamanho do escritório, da existência de empregados ou de uma estrutura física sofisticada. Esses elementos podem ajudar a compreender a atividade, mas transformá-los em requisitos exclusivos favoreceria estruturas maiores sem oferecer um critério suficiente de legitimidade.
O que importa é a consistência da relação. A sociedade exerce atividade compatível? O profissional está a ela vinculado na forma exigida? Os honorários foram atribuídos à sociedade e escriturados como sua receita? Os documentos financeiros do procedimento e as informações prestadas à fonte pagadora correspondem a essa organização?
Considere duas situações. Na primeira, a árbitra é sócia de uma sociedade profissional pela qual organiza seu trabalho e identifica essa sociedade como destinatária dos honorários, com registro correspondente nos documentos e na contabilidade. Na segunda, a remuneração pertence pessoalmente ao árbitro, mas é direcionada a uma empresa estranha à atividade para alterar sua tributação. O problema jurídico da segunda situação está na ausência de correspondência entre a receita e a relação apresentada.
A autonomia patrimonial da pessoa jurídica, reconhecida no art. 49-A do Código Civil, pressupõe essa separação. Os arts. 50 e 167 tratam, respectivamente, do abuso da personalidade e da simulação.13 A autorização proposta deve conviver com esses controles. Admitir a organização societária legítima e fiscalizar uma atribuição fictícia de receita são providências coerentes entre si.
A lei também precisa funcionar na hora de pagar
O segundo aperfeiçoamento diz respeito ao modo de formalizar o recebimento. O parágrafo fala em honorários já recebidos, mas pretende dar segurança a uma relação que começa antes do pagamento. É nesse momento que a instituição e as partes precisam saber a quem remuneram, quais documentos serão emitidos e quais obrigações de retenção e informação deverão cumprir.
Defendo que a lei explicite a possibilidade de recebimento direto pela sociedade e dê suporte à identificação dessa destinação nos instrumentos pertinentes à remuneração. Isso torna a autorização operacional: a função arbitral fica vinculada à pessoa nomeada e a receita fica atribuída ao destinatário definido segundo a relação profissional.
Essa identificação não exige divulgar os dados fiscais em qualquer documento processual. Exige que as pessoas responsáveis pelo pagamento tenham informação suficiente e coerente para cumprir suas obrigações. Nas arbitragens administradas, a câmara frequentemente recebe os valores das partes e realiza os repasses. Sua documentação deve distinguir os honorários do árbitro das taxas de administração e das demais despesas.
O cuidado se torna maior nos tribunais colegiados. Cada árbitro pode ter sua própria forma de organização profissional. O pagamento dos honorários de um integrante pela sociedade da qual participa não define o tratamento dos demais. Um registro claro evita que uma informação individual seja reproduzida como padrão de todo o tribunal.
Há, por fim, uma consequência para a confiança das partes. Quando a remuneração ingressa na sociedade, vínculos dessa organização com os envolvidos podem ser relevantes para a independência do julgador. A identificação do destinatário econômico deve integrar, quando pertinente, a avaliação do dever de revelação. É uma dimensão concreta da mesma relação profissional que se apresenta para fins tributários.2
Uma redação para dar consequência à tese
A alteração legislativa deve explicitar essa convivência e fixar elementos que permitam comprová-la. Proponho substituir o parágrafo apresentado e acrescentar disposições que organizem seu funcionamento:
Art. 2º O art. 13 da Lei nº 9.307, de 23 de setembro de 1996, passa a vigorar acrescido dos seguintes parágrafos:
“§ 8º Para fins fiscais e previdenciários, os honorários decorrentes da atuação do árbitro podem ser recebidos diretamente e constituir receita da sociedade profissional de que seja sócio, inclusive sociedade unipessoal, quando essa atuação se inserir na atividade efetivamente organizada pela sociedade e a remuneração lhe for juridicamente atribuída.
§ 9º O reconhecimento da receita na forma do § 8º pressupõe:
- compatibilidade da atuação arbitral com o objeto e a atividade efetiva da sociedade;
- formalização da atribuição dos honorários à sociedade nos instrumentos relativos à remuneração ou em documento equivalente, desde a constituição do direito ao seu recebimento;
- identificação da sociedade destinatária perante a fonte pagadora e, nas arbitragens administradas, perante a instituição responsável pelo repasse;
- escrituração da receita e cumprimento das obrigações fiscais e previdenciárias aplicáveis à sociedade e à remuneração de seus sócios.
§ 10. A nomeação, o exercício da função arbitral e os deveres de independência, imparcialidade e revelação permanecem vinculados à pessoa do árbitro, independentemente do reconhecimento societário da receita.
§ 11. O caráter pessoal da nomeação e do exercício da função arbitral, por si só, não afasta o tratamento previsto no § 8º, cumpridas as condições do § 9º e observado o art. 129 da Lei nº 11.196, de 21 de novembro de 2005.”
A redação liga a faculdade de recebimento à titularidade efetiva da sociedade e torna explícita a resposta à objeção fundada na investidura pessoal. A documentação deve acompanhar a formação do direito à remuneração, evitando uma escolha tributária posterior sobre renda já atribuída a outro sujeito. Nas situações abrangidas, o pagamento pode ser realizado diretamente à sociedade identificada.
O requisito de atividade efetiva considera a organização profissional, sem exigir número mínimo de empregados, porte econômico ou estrutura física determinada. A sociedade unipessoal está expressamente incluída. A aplicação das normas tributárias continua ligada à realidade da prestação e ao cumprimento das obrigações correspondentes.
A lei pode disciplinar situações anteriores?
Uma lei tributária pode tratar de relações anteriores, mas os efeitos pretendidos precisam ser identificados. A Constituição, no art. 150, III, a, proíbe cobrar tributo sobre fatos anteriores à lei que o institua ou aumente. Essa garantia não estabelece uma vedação absoluta a toda medida favorável sobre débitos passados. A própria Constituição contempla remissão e anistia mediante lei específica. A validade depende da técnica adotada, da competência tributária, da isonomia, da proteção das situações jurídicas e dos requisitos fiscais.15
No caso do PL 721/2026, a distinção decisiva é entre esclarecer a disciplina anterior e estabelecer uma nova autorização. O art. 106, I, do CTN admite a aplicação de lei expressamente interpretativa a fatos pretéritos. A classificação exige que o conteúdo efetivamente interprete o direito vigente; a indicação feita pelo legislador permanece sujeita ao controle judicial.12
O RE nº 566.621/RS oferece um exemplo importante. Ao examinar a LC nº 118/2005, o STF afastou o alcance retroativo de uma disposição apresentada como interpretativa, mas que inovava no prazo de repetição do indébito. O histórico está registrado no REsp nº 937.632/SC e no acompanhamento oficial da Receita Federal.1419 O precedente demonstra que a natureza da alteração é examinada por seu conteúdo e efeitos.
Há fundamento para sustentar que o recebimento societário de honorários arbitrais já estava abrangido pelo art. 129, inclusive porque essa leitura aparece no Acórdão nº 2202-008.531. Essa é a tese material que defendo. A futura lei, entretanto, acrescentará uma disposição específica, poderá delimitar condições e estabelecer novos efeitos. Sua pretensão interpretativa precisaria ser justificada de acordo com a redação efetivamente aprovada.
Considero mais consistente dar à nova autorização efeitos prospectivos e preservar a defesa dos recebimentos anteriores com base na legislação que já os regia. Assim, a tese sobre o art. 129 pode ser sustentada nos processos existentes sem depender de uma declaração de retroatividade da futura lei. Para o § 8º proposto e suas disposições complementares, sugiro a seguinte regra temporal:
Art. 3º. Esta Lei entra em vigor na data de sua publicação.
Parágrafo único. O tratamento fiscal e previdenciário previsto nos §§ 8º a 11 do art. 13 da Lei nº 9.307, de 23 de setembro de 1996, na redação dada por esta Lei, aplica-se aos fatos geradores ocorridos a partir de sua entrada em vigor, inclusive no âmbito de procedimentos arbitrais em curso.
O marco é o fato gerador da obrigação correspondente. Uma arbitragem iniciada antes da lei poderá ter receitas abrangidas pela nova disciplina, desde que os fatos geradores ocorram depois de sua vigência e os requisitos sejam atendidos. Os fatos anteriores continuam sujeitos ao exame da legislação então aplicável.
O Congresso também pode optar por uma proteção material para débitos passados, como remissão ou anistia em hipóteses delimitadas. Isso exige uma escolha legislativa própria. A remissão incide sobre o crédito tributário; a anistia, sobre as infrações nos termos do CTN. Uma proposta que gere renúncia deve observar o art. 113 do ADCT e as exigências pertinentes da Lei de Responsabilidade Fiscal. Também deve respeitar a reserva de lei específica do art. 150, § 6º, da Constituição e as matérias reservadas a lei complementar pelo art. 146. Uma remissão ou anistia de débitos federais deve ser estruturada em lei tributária específica, com objeto e efeitos delimitados; a alteração funcional da Lei de Arbitragem não dispensa essa exigência.121516
A disciplina do passado também deve preservar a coisa julgada e os prazos legais. Decisão administrativa definitiva e decisão judicial transitada em julgado têm regimes distintos; a proteção constitucional do art. 5º, XXXVI, exige atenção específica às decisões judiciais. O desenho de eventual benefício deve estabelecer sua relação com os débitos e processos abrangidos, sem converter uma alteração geral em revisão legislativa de um julgamento individual.
A quem aproveita o imposto que a sociedade já pagou?
A reclassificação da receita produz um problema econômico imediato. O tributo recolhido pela sociedade saiu de um patrimônio para ingressar nos cofres públicos. Se a fiscalização passa a atribuir os honorários à pessoa física, é necessário definir o tratamento daquele recolhimento. Enquanto isso permanece sem solução, pode haver uma nova exigência sobre uma receita que já suportou tributação, acompanhada de custos para discutir ou recuperar o pagamento anterior.
A separação entre pessoa física e pessoa jurídica explica por que a solução precisa de técnica. O art. 165 do CTN disciplina a restituição do indébito; o art. 170 condiciona a compensação à autorização legal e aos requisitos aplicáveis.12 A discussão envolve quem é titular do crédito, qual valor pode ser considerado e por qual procedimento. O reconhecimento de que houve pagamento anterior deve se traduzir numa providência juridicamente executável.
O Acórdão nº 2202-011.756, de 2026, admitiu o aproveitamento dos valores na apuração do crédito exigido no caso examinado. O Acórdão nº 9202-011.208 revela a orientação divergente fundada na autonomia dos contribuintes. Esse contraste oferece ao legislador uma indicação precisa do que precisa ser resolvido: o procedimento de reclassificação e o tratamento dos recolhimentos feitos sobre a receita.89
A autonomia patrimonial explica os sujeitos envolvidos; a lei precisa organizar as consequências da revisão da própria atribuição de renda. A documentação deve permitir relacionar o honorário reclassificado ao recolhimento correspondente e identificar os efeitos sobre cada contribuinte.
É insuficiente tratar o que já foi pago como um assunto lateral. Para o contribuinte autuado, essa pode ser a diferença entre discutir apenas o enquadramento jurídico e financiar duas cobranças enquanto aguarda a solução dos pedidos necessários. A eficiência tributária também depende de impedir que uma divergência de interpretação produza uma sequência evitável de litígios.

Leitura do gráfico em texto
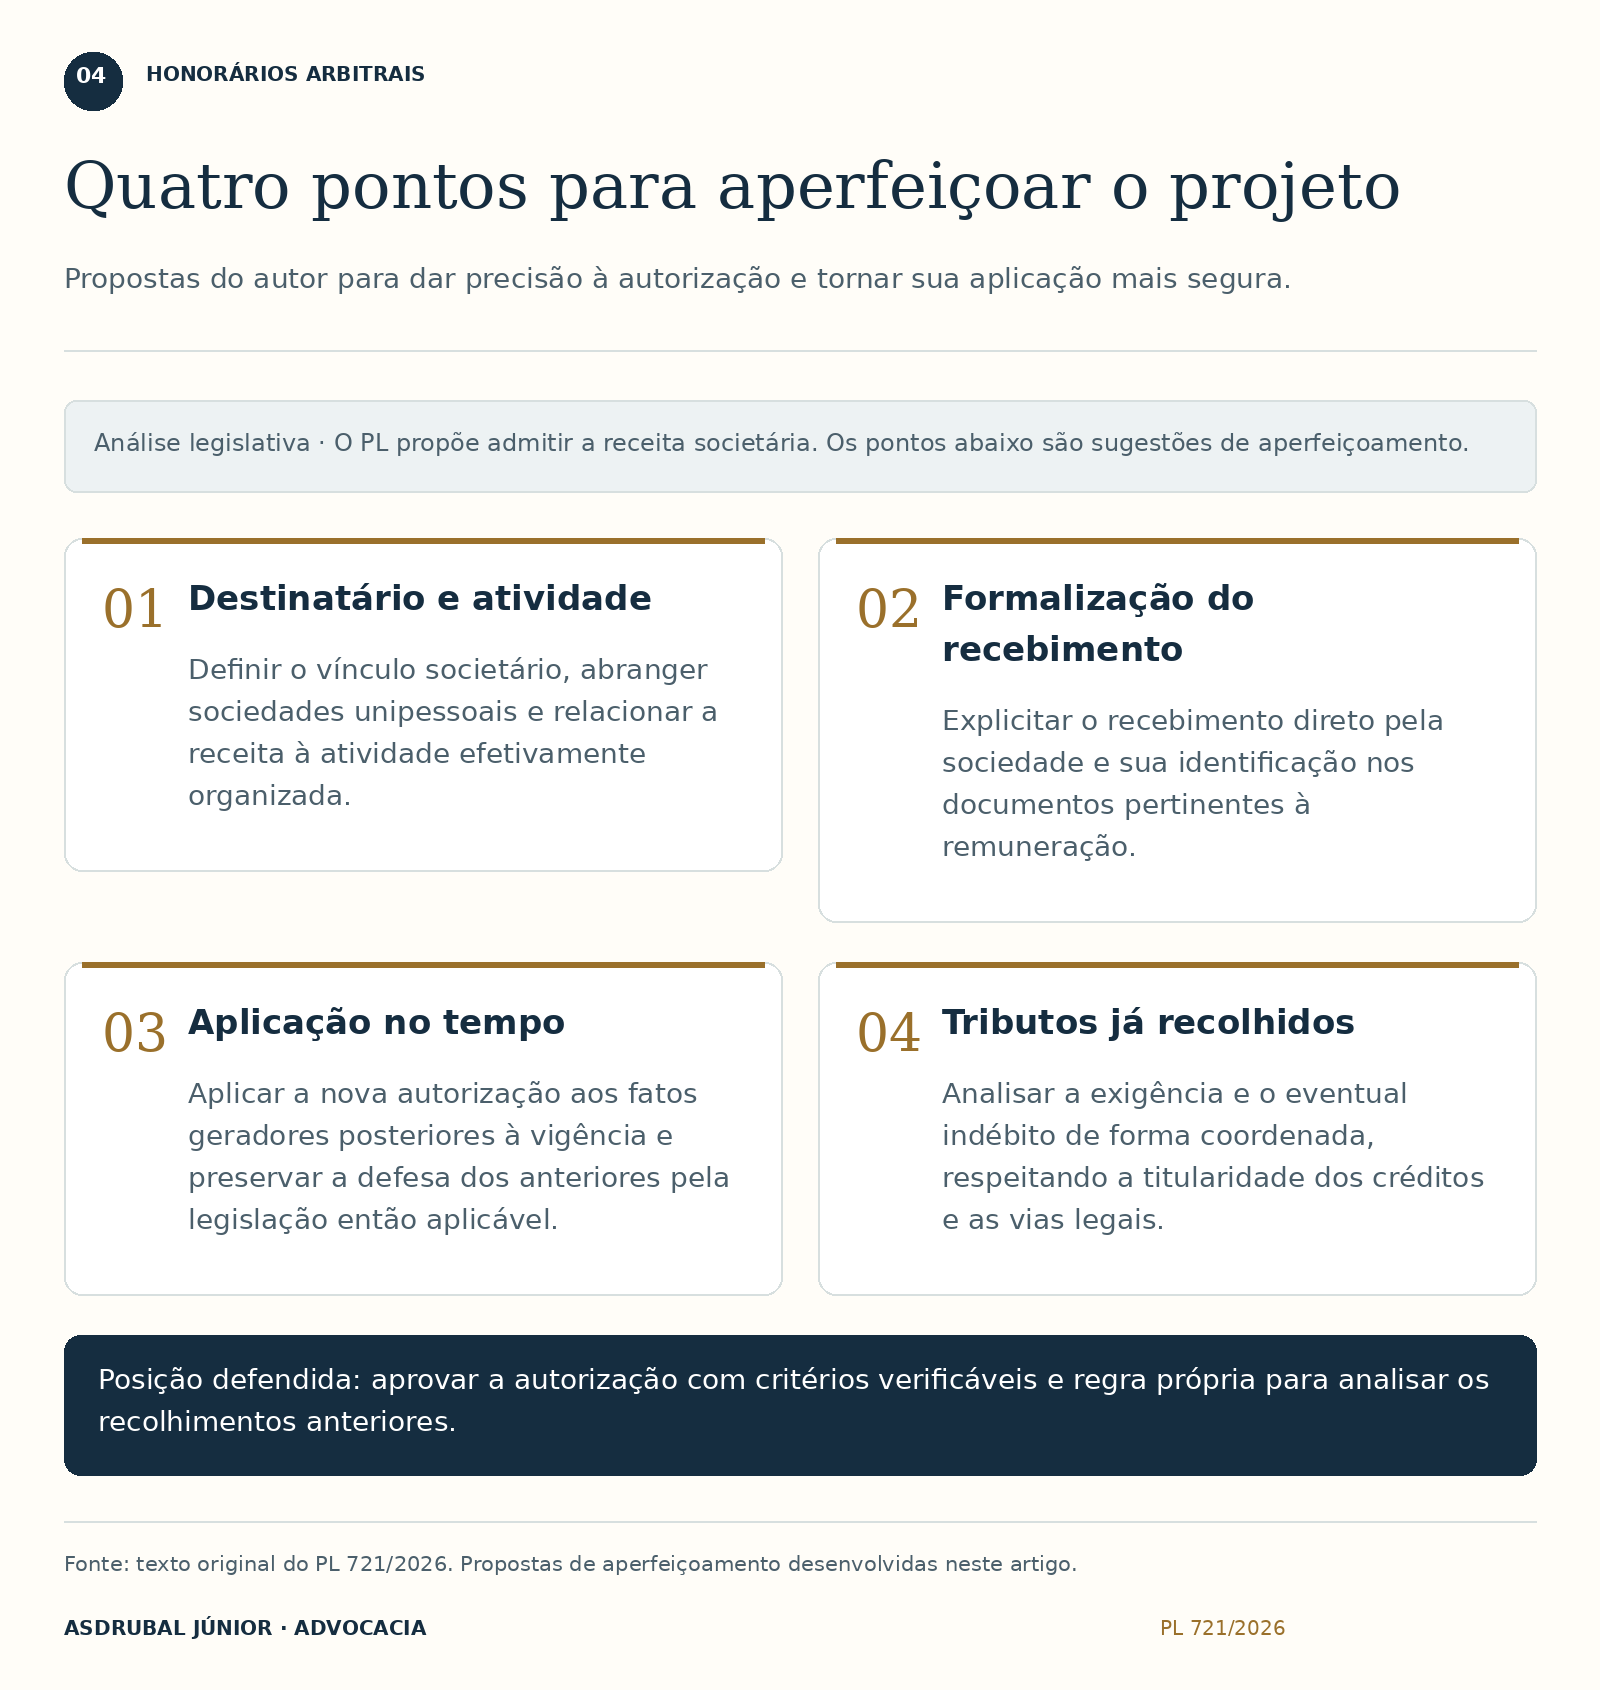
Quatro pontos para aperfeiçoar o projeto
Propostas do autor para dar precisão à autorização e tornar sua aplicação mais segura.
Destinatário e atividade
Definir o vínculo societário, abranger sociedades unipessoais e relacionar a receita à atividade efetivamente organizada.
Formalização do recebimento
Explicitar o recebimento direto pela sociedade e sua identificação nos documentos pertinentes à remuneração.
Aplicação no tempo
Aplicar a nova autorização aos fatos geradores posteriores à vigência e preservar a defesa dos anteriores pela legislação então aplicável.
Tributos já recolhidos
Analisar a exigência e o eventual indébito de forma coordenada, respeitando a titularidade dos créditos e as vias legais.
Uma regra própria para os recolhimentos anteriores
A disputa sobre os tributos já pagos permanece relevante mesmo quando a nova autorização vale para o futuro. É possível organizar o tratamento administrativo de processos atuais relativos a receitas antigas, preservando a legislação material aplicável a cada fato.
Existe um obstáculo que a redação precisa enfrentar: o crédito do tributo pago pela sociedade pertence, em princípio, à própria sociedade. O art. 170 do CTN e o art. 74 da Lei nº 9.430/1996 disciplinam a compensação; essa última lei trata como não declarada a compensação feita com créditos de terceiros.1218 Transferir IRPJ ou CSLL para abater diretamente uma cobrança de IRPF demanda uma solução normativa específica e compatível com esse sistema.
O Acórdão nº 2202-011.756 admitiu o aproveitamento no caso examinado; o Acórdão nº 9202-011.208 adotou a orientação divergente fundada na separação entre os contribuintes. A lei deve dar um encaminhamento executável ao pagamento identificado. Proponho começar por uma disciplina federal de análise coordenada da reclassificação e do eventual indébito:
Art. 4º. Nos procedimentos administrativos tributários federais em que os honorários arbitrais registrados como receita de sociedade profissional sejam reclassificados como rendimentos da pessoa física do árbitro, será assegurada, mediante requerimento dos sujeitos interessados, a análise coordenada da exigência e dos recolhimentos efetuados pela sociedade sobre a mesma receita.
§ 1º. A análise abrangerá a identificação da receita reclassificada, dos tributos efetivamente recolhidos sobre ela, da parcela reconhecida como indevida e do sujeito titular do direito à restituição ou à compensação.
§ 2º. A restituição ou a compensação da parcela reconhecida como indevida observará a titularidade do crédito e os requisitos da legislação aplicável, vedados o aproveitamento duplicado e a utilização em desacordo com as normas gerais tributárias.
§ 3º. O disposto neste artigo aplica-se aos procedimentos instaurados ou em curso após a entrada em vigor desta Lei, inclusive quando relativos a honorários recebidos anteriormente, preservados os prazos legais e as decisões judiciais transitadas em julgado.
Essa proposta regula a análise administrativa e o encaminhamento do eventual indébito. Ela permite que a mesma documentação identifique a exigência e o pagamento anterior, preservando a titularidade dos créditos e as vias legais. O resultado poderá ser a restituição à sociedade ou a compensação com obrigações próprias, conforme o direito reconhecido.
A solução tem alcance delimitado: organiza o tratamento dos recolhimentos, mas não cria abatimento automático de crédito da sociedade na dívida do árbitro nem suspende a cobrança de IRPF. Se o objetivo legislativo incluir esse abatimento ou a redução de débitos anteriores, será necessário disciplinar o mecanismo material correspondente e seu impacto fiscal em veículo normativo adequado. Defendo que essa escolha seja expressa e tecnicamente instruída.
Aprovar o projeto e completar a solução
O PL 721/2026 enfrenta um problema real e oferece uma direção adequada. A autorização inserida na Lei de Arbitragem pode reduzir a insegurança sobre uma organização profissional que encontra fundamento no regime dos serviços intelectuais. Seu alcance é relevante justamente porque preserva a responsabilidade do julgador e permite reconhecer a remuneração na sociedade à qual sua atividade está legitimamente vinculada.
Defendo sua aprovação com uma redação que complete a solução: definição do vínculo societário, conexão entre atividade e receita e formalização do recebimento. A nova autorização deve valer para os fatos geradores posteriores à vigência, enquanto os recebimentos antigos permanecem sujeitos à defesa fundada na legislação anterior e a uma disciplina própria para os recolhimentos. Esses elementos permitem reconhecer a organização efetiva do trabalho e dão à fiscalização critérios verificáveis para examinar cada relação.
A preocupação com os abusos deve levar a melhores critérios de verificação. Uma sociedade unipessoal regularmente organizada não se torna artificial porque o sócio realiza pessoalmente o trabalho. Da mesma forma, a participação numa empresa não transforma qualquer rendimento individual em receita societária. A lei deve tornar essa diferença compreensível e demonstrável.
O árbitro continuará responsável por julgar com independência. A sociedade poderá assumir a organização econômica de sua atividade nos termos da relação legítima estabelecida. Cabe ao legislador dar a essa convivência uma disciplina capaz de orientar o recebimento e a fiscalização, além de organizar o tratamento dos recolhimentos nas autuações. É assim que a autorização pode se transformar em segurança jurídica.
Referências
- Câmara dos Deputados — PL 721/2026. Texto original, apresentado em 24/02/2026. Ficha de tramitação.
- Lei nº 9.307/1996 — Lei de Arbitragem. Arts. 13, 14 e 21.
- Lei nº 11.196/2005. Art. 129: serviços intelectuais e regime fiscal e previdenciário.
- STF — ADC 66. Constitucionalidade do art. 129 da Lei nº 11.196/2005. Notícia oficial do julgamento.
- Conselho Federal da OAB — Provimento nº 196/2020. Art. 1º e parágrafos: atividade arbitral do advogado e recebimento dos honorários.
- CARF — Acórdão nº 2202-008.531. Processo nº 12448.730776/2014-91; sessão de 11/08/2021.
- CSRF — Acórdão nº 9202-011.354. Processo nº 12448.730776/2014-91; sessão de 20/06/2024. Especialmente pp. 6–8 e conclusão.
- CARF — Acórdão nº 2202-011.756. Processo nº 12448.730776/2014-91; sessão de 21/01/2026; aproveitamento dos recolhimentos.
- CSRF — Acórdão nº 9202-011.208. Processo nº 12448.731372/2014-15; sessão de 22/03/2024; recurso sobre aproveitamento de crédito.
- STJ — AgInt no AREsp nº 1.891.277/SP. Segunda Turma, relator ministro Humberto Martins; julgamento em 14/11/2022, DJe de 30/11/2022.
- STJ — Tema Repetitivo 1.323. Sociedade uniprofissional limitada e requisitos do regime diferenciado de ISS.
- Código Tributário Nacional. Arts. 43, 45, 97, 105, 106, 165, 168, 170, 170-A, 172 e 180.
- Código Civil. Arts. 49-A, 50 e 167.
- STJ — REsp nº 937.632/SC. Relator ministro Mauro Campbell Marques, DJe de 27/06/2012. Histórico sobre a LC nº 118/2005 e o julgamento do RE nº 566.621/RS pelo STF.
- Constituição Federal. Arts. 5º, XXXVI, 146, 150, II, III, a, e § 6º; art. 113 do ADCT.
- Lei Complementar nº 101/2000 — Lei de Responsabilidade Fiscal. Arts. 14 e 14-A, conforme o benefício e seu destinatário.
- LINDB. Art. 2º, § 2º: convivência entre disposições gerais e especiais.
- Lei nº 9.430/1996. Art. 74, especialmente § 12, II, a: compensação com créditos de terceiros.
- Receita Federal — Jurisprudência Vinculante sobre Normas Gerais de Direito Tributário. RE nº 566.621/RS, Tema 4: alcance temporal da LC nº 118/2005.